

「ブラックリストでも審査なしで30万円借りたい」
「即日で30万借りれる方法はある?」
30万円ほどのまとまった額のお金が必要になったとき、このように思ったことはありませんか?
結論、審査甘い消費者金融はありませんが、審査なしで30万借りたい場合は、キャッシング機能や公的融資などの方法が有効です。
今すぐ30万借りたい方は、審査はありますが即日融資が可能な消費者金融カードローンの利用をおすすめします。

- 消費者金融カードローン
- 銀行カードローン
- 目的別ローン
あなたに合うカードローンを
3秒診断
「はい」「いいえ」で答えるだけ
収入が不安定ですか?
自己破産・債務整理の経験はありますか?
スマホ・クレカの延滞経験はありますか?
18歳未満、または65歳以上ですか?
現在、返済が遅れている借入はありますか?
カードローンを利用するのは初めてですか?
あなたの診断結果
| 中小 消費者金融 |
審査が不安な方へ
 セントラル |
\少額を借りたい方へ/
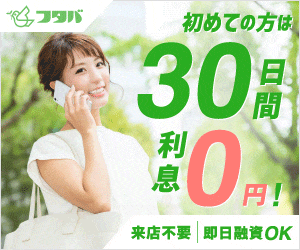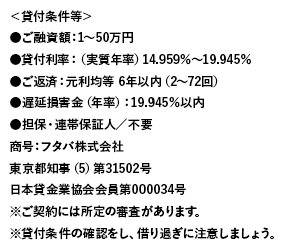 フタバ |
|---|---|---|
| 特徴 | 独自の審査基準を採用 1万円〜最大300万円まで対応 |
1万円〜50万円の 小口融資に特化 |
| 審査時間 | 最短30分※1 | 最短即日※3 |
| 金利 (実質年率) |
4.8%〜 |
14.959%〜 |
| 無利息 期間 |
30日間初めての方※2 | 30日間初回契約の方※4 |
| 借入可能 ATM |
 セブン銀行ATM振込融資も可 |
ATM非対応振込融資のみ |
| 公式 |
公式サイト はこちら> |
公式サイト はこちら> |
注釈
※1 申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
※2 初めてご契約のお客さまが対象です。
※3 お申込み時間や審査状況によりご希望にそえない場合があります。
※4 初回契約のお客さまが対象。契約日の翌日から起算します。
消費者金融を含む貸金業者は、貸金業法によって審査の実施が義務付けられているため審査なしで金融機関を利用することはできません。
この記事では、30万円借りることができるカードローンや有効な対処法、審査なしで実践できる資金調達方法も紹介します。
当サイトのコンテンツ制作
セントラルファイナンスブログでは、利用者の皆様が安心して利用できる正規の消費者金融のみを厳選してご紹介しています。
- 貸金業法を順守した記事作成
→賃金業法で定められた範囲でのコンテンツ作成 - 中立・公正な情報の提供
→ユーザーに誤解を与えない中立かつ公正な情報提供 - 専門的見解に基づいた情報の提供
→公的な学術文献や調査データに基づいた情報提供
下記の名簿や資料内に記載のある、正規の貸金業者のみ厳選して紹介しています。
当サイトに掲載中の金融に関する情報は、公開後も定期的に内容を見直し最新情報を反映しています。
詳細な方針や運営目的については、セントラルの金融ジャンルに関するコンテンツポリシーをご確認ください。
株式会社セントラルは、昭和48年(1973年)の創業、老舗の消費者金融です。
貸金業法を順守し一人ひとりの状況に寄り添った対応を強みとしています。
現在はWEB完結でお申込みが可能。公式サイトからお申込み可能です。
ファイナンシャルプランナー
石坂 貴史氏
経歴
『マネーシップス Money Ships』の代表運営者。
日本証券アナリスト協会認定の資産形成コンサルタント(ABC)として活動する。
資格
ブラックリストでも借りれる?金融機関の審査で確認される3つの項目
信用情報には、ローンやクレジットカードの申込状況、契約内容、返済履歴などが記録されています。
カードローン審査で特に確認されるのは収入の安定性と申込者の信用情報、属性情報です。
30万円というまとまった金額を借りる際、金融機関が「審査なし」で融資を行うことは絶対にありません。
前述のように、カードローン会社は貸したお金が戻ってこなくなるリスクを避けるため、申込者に返済能力があるかを厳格に確かめる必要があるからです。
審査では、過去の支払い実績や現在の借入件数、さらには勤務先での勤続年数など、複数の角度からあなたの信用度を数値化して判断しています。
審査の基準は各社で異なりますが、チェックされている項目自体は共通している部分が非常に多いと言えるでしょう。
ここでは、金融機関が審査の際に必ずと言っていいほど確認する、3つの重要な柱について具体的に解説します。
過去の支払い状況から信用情報に傷がないか確認している
信用情報とは、クレジットカードやローンの利用履歴が記録された、いわばあなたのお金に関するれ履歴です。
金融機関は審査の際、信用情報機関に照会を行い過去に支払いの遅延や延滞がなかったかを真っ先に確認します。
他にも、信用情報には以下のような内容が含まれていますので全て確認されることを知っておきましょう。
・個人情報…氏名、生年月日、住所、電話番号
・ローンやクレジットの契約内容…契約日、契約額
・返済状況…支払いの有無、延滞の有無、完済日
・任意整理、事故破産、特定調停などの履歴
例えば、スマホ代の分割払いを数ヶ月忘れてしまったという記録があるだけでも、審査では大きなマイナス評価に繋がってしまいます。
30万円の融資を希望するのであれば、まずは自分の信用情報に傷がついていないか、クリーンな状態であることを証明しなければなりません。
ブラックリストの疑いがある方はCIC・JICC・KSCへの開示請求で信用情報を確認しましょう。
他社の借入状況から返済目途があるかを確認している
借入状況とは、現在進行形で他社からどれくらいの金額を、何件借りているかという現在の負担度を指します。
特に消費者金融からの借り入れには総量規制というルールがあり、年収の3分の1を超える貸付が法律で禁止されています。
お借入れは年収の3分の1までです
過度な借入れから消費者の皆さまを守るために、年収などを基準に、その3分の1を超える貸付けが原則禁止されています(総量規制)。例えば、年収300万円の方が貸金業者から借入れできる合計額は、最大で100万円となります。
引用:日本貸金業協会
年収300万円の方→最大借入は3分の1の100万円まで
・初めての借入の場合:100万円まで借入可能
・他社で70万借入している場合:追加で30万借りれる
・他社で100万借入している場合:追加借入不可
また、借入金額だけでなく「何社から借りているか」という件数も、多重債務のリスクを判断する重要な指標として見られています。
スムーズに審査を通過するためには、他社での利用残高を少しでも減らし、返済の余裕があることをアピールすることが大切です。
個人情報や勤務先情報を含む本人属性を確認している
本人属性とは、年収や勤務先、雇用形態などといった申込者自身の社会的背景や経済状況を指す言葉です。
本人属性に含まれる個人情報は以下の通りです。
・個人情報…氏名、生年月日、性別、住所、電話番号
・勤務先情報
・年収
・雇用形態…正社員、アルバイト
・家族構成
・居住形態や年数
金融機関はこれらの情報から「今後も安定して収入を得続け、返済を継続できるか」という安定性を評価します。
例えば、年収が非常に高くても勤続年数が1ヶ月未満の場合、すぐに辞めてしまう可能性があると判断され、審査に不利に働くこともあります。
30万円という金額は決して小さくないため、自身の属性が金融機関の求める基準を満たしているか、今一度整理してみることをおすすめします。
審査なしで30万を借入する方法

過去に金融機関の審査に落ちた警官がある方や、現在ブラックリスト入りしていて審査通過が不可能な方には、審査なしで30万借りる方法が有効です。
審査なしで30万借りる方法としては、以下の4つがあげられます。
- クレジットカードのキャッシング枠
- 質屋での借入
- 家族や友人からお金を借りる
- 生命保険の契約者貸付制度
順調に手続きが完了すれば30万円を審査なしで借り入れできる可能性もあります。
ただ、審査なしで借りる方法を採用した場合は以下のようなリスクを負うことが考えられます。
- 即日融資が不可能
- 高金利での貸し付けの可能性
- 審査がないことを売りに闇金の可能性
- 交友関係の悪化
- 再審査を受ける必要がある場合も
- 贈与税などの税金対象になる可能性
30万円に限らず、審査なしでお金を借りる場合は必ずしも安全とは言い切れませんので、それなりのリスクがあることを知ったうえで利用しましょう。
リスクを負わずに30万借りたい場合は、貸金業法に基づいた消費者金融であれば安全かつ即日で融資を受けることが出来ます。
クレジットカードのキャッシング機能を利用する

今すぐ30万円を借りたい場合、クレジットカードのキャッシング枠を利用することができれば審査なしで今すぐ借りることができます。
◎キャッシング枠とは?
クレジットカードに付帯する「限度額」を指します。
買い物に利用するショッピング枠とは別で、キャッシング枠が付帯していれば今すぐATMやネットからお金を借り入れることができます。
現在保有しているクレジットカードにキャッシング利用枠を設定している場合は、カードでキャッシングすることができ、審査の必要はありません。
他にも、クレジットカードのキャッシング枠には、以下の注意点や利用条件がありますので確認しましょう。
- 利用限度額はショッピング枠を含む
⇒限度額=ショッピング利用額+キャッシング利用額
- ショッピング枠で利用限度額を満たしている場合は利用不可
⇒30万円のキャッシング枠があっても、限度額の余白なしにショッピング枠を利用している場合は借入不可
- キャッシング枠がない場合は増枠に時間を要する
⇒増枠には3営業日~1週間程度かかることがある
クレジットカードでキャッシングする場合は、現在の利用状況をよく確認してから借りるようにしましょう。
また、返済を滞納した場合は、ショッピング枠の利用も止まってしまう恐れがありますので返済期日を守るようにしましょう。
物を担保に質屋で30万借りる
審査なしで30万円を借りたい場合は、質屋の利用を検討する方法もあります。
質屋では信用情報機関の照会や与信審査は実施されません。
そのため、審査になかなか通過できない方や、ブラックリスト入りしている人は審査なしでお金を借りることができます。
質屋は、査定相場の~8割を融資額とするため、例として38万円以上の価値があるものを担保にすると30万円借りれる可能性があります。
| 品物 | 査定相場 |
|---|---|
| 高級腕時計 | 50万~150万円 |
| ブランドバック・財布 | 40万~100万円以上 |
| 貴金属・ジュエリー | カラットや重量によるが30万円以上 |
しかし、質屋を利用する際には以下の注意点に気を付けましょう。
- 高利息に注意
⇒質屋:40.00%
⇒消費者金融:18.00%
- 質流れのリスク
⇒返済できなかった場合、品物は質屋のものとなる
質屋で30万円を借入れた場合の月利相場は、仮に3ヶ月で返済しても毎月9000円の利息がかかります。
この月利を実質年率で計算した場合、単純に12倍するだけではないため利息がとても高くなりますので、すぐに返済できない方にはおすすめできません。
更に、期限内に返済できなかった場合は質流れになり預けたものが帰ってこない可能性があることを知っておきましょう。
◎質流れとは?
質屋に持ち込んだ品物と引き換えに借りたお金を期限内に返済できない場合に起こります。
つまり、借金の返済義務は消滅しますが、代わりに預けた物の所有権が質屋に移るということです。
質屋は簡単な査定だけで融資してくれますが、預けた品物を確保しておきたいなら早めの返済を心がけましょう。
家族や友人から審査なしで30万円借りる

利息の負担や審査なしで確実に30万円を借りるには、親や知人からお金を借りる方法もあります。
しかし、カードローンや消費者金融を利用する人の多くは『周囲にバレずにお金を借りたい』という人が多いです。
また、万が一返済できなかった場合には、家族間や友人間での関係にヒビがはいります。
家族や友人からお金を借りる際は、お金を借りたことや必ず返済する旨を記載した借用書の作成をおすすめします。
親しい家族間、友人間であってもお金の貸し借りによる関係の悪化を避け、これまで築いた信頼関係を壊さないように注意してください。
生命保険の契約者貸付制度を利用する
満期返戻金付の生命保険に加入している場合、生命保険の契約者貸付制度が利用でき審査なしで30万円借りれる可能性があります。
◎生命保険の契約者貸付制度とは?
契約している生命保険の解約返戻金の一部を担保に、保険会社からお金を借りる制度です。
自分が積み立てている保険料の中から融資を受けるだけですので、契約者貸付制度で厳しい審査は実施されません。
融資される金利も良心的で、一般的には実質年率で2~5%程度の金利が設定されます。
しかし、生命保険の契約者貸付制度を利用する際にも以下2点、注意点があります。
- 手続きに1週間以上かかる
⇒初めての利用の場合は手続きに1週間ほど要するため急ぎの方には不便
- 満期返戻金から相殺される
⇒返済できなかった場合、将来受け取る満期返戻金から引かれる
将来受け取る満期返戻金から相殺されるリスクはありますが、審査なしで30万円を借りる方法で最もリスクの低い融資制度といえます。
あらかじめ30万円必要になることが分かっている場合は、早めに申し込むようにしましょう。
国の公的融資制度を利用する
審査なしで30万円を借りる方法として、総合支援資金や生活支援費などの公的融資を利用する方法があります。
国から提供される公的融資制度を利用する場合、信用情報などの与信審査は実施されませんが、「生活再建の目途はあるか」など今後の生活設計に関する確認はおこなわれます。
この制度は、無職や災害被害などのどうしても生活に困窮している人向けで融資までに時間を要するため、急ぎで融資を受けたい場合には不向きな融資制度といえるかもしれません。
以下は、審査なしで30万円借りることができる公的融資を3つ紹介します。
緊急小口資金とは、急ぎで現金が必要な人の最終手段の一つで生活保護前の支援に使われることがあります。
★特徴
・急な出費・収入減に対応する少額の一時貸付制度
・無職・低所得者でも利用可能
・金利:無利子➡保証人あり/年1.5%➡保証人なし
・簡単な審査はあるが、福祉的配慮がある
★融資内容
| 限度額 | 原則10万円以内(特例で20万円) |
|---|---|
| 対象者 | 病気、災害、失業等で生活が苦しい人 |
| 支給条件 | 原則1年以内(相談可) |
| 申請先 | 市区町村の社会福祉協議会の窓口 |
無利子で融資を受けたい場合は、連帯保証人をたてなければいけないため、家族や知人に頼む必要があります。
東京都の福祉協議会などのように、お住まいの地域が実施している公的融資を確認してみてください。
即日で20万円借りる方法3選

審査なしの方法とは異なり、審査を受けて借入を行う金融機関でお金を借りる方法は安全性が担保されます。
審査を有利に進めるために、ただお金を借りるだけでなく目的や用途に合わせて申込先を選ぶことが重要です。
各ローン商品ごとに適した目的は、以下の内容に分けられます。
- 消費者金融
⇒今すぐ30万必要な方。無利息期間や電話なしの審査を受けたい方 - 銀行カードローン
⇒長期間の借入を考えている方、返済時の利息を抑えたい方 - 目的別ローン
⇒結婚、車や住宅の購入など利用目的が明確な方
消費者金融や銀行のように、ローンを提供する側は、ユーザーがなぜお金が必要かが分からず回収できるか不明です。
しかし、目的別ローンによってお金の使い道が明確になることで回収の見込みが立つことなどによって借入しやすくなる可能性が高いです。
ここではそれぞれの目的別ローンの商品について詳しく解説します。
即日で30万借りたい場合は消費者金融カードローン

今すぐ30万円が必要な方は、即日融資可能な消費者金融カードローンの利用をおすすめします。
審査に不安を感じる方も多いですが、大手消費者金融では事前に審査通過できるかわかる診断を受けることもできます。
ほかにも消費者金融カードローンを利用するメリットは以下の通りです。
- 最短3分*で即日融資が可能
- 本審査前に借入可否が分かる借入前事前診断あり
- 審査通過率の公開で審査に不安があっても安心
- WEB完結申込で誰にもバレずに借入可能
- 初回限定で無利息期間の適用がありお得
各消費者金融ごとに特徴や申込条件が異なるため、自分に合った消費者金融を見つけましょう。
| \審査が不安な方/ | \はじめて借りる方/ | \早く借りたい方/ |
 詳細はこちら |  詳細はこちら |  詳細はこちら |
|---|---|---|
| 特徴 | ||
| 独自の審査基準を採用 | ご契約の翌日から 30日間は金利0円※1 | Vポイントが貯まる |
| 審査時間※ | ||
| 最短30分 | 最短20分※2 | 最短3分 |
| 金利 | ||
| 4.8%〜18.0% | 2.4%~17.9% | 2.5%~18.0% |
※1アコムでのご契約がはじめてのお客さま
※2お申込時間や審査によりご希望に添えない場合がございます。
店舗や契約機での手続きが不要なため、カードローン利用がバレることもありません。
消費者金融カードローンは、無利息期間の終了後から通常金利が適用されますので、あらかじめ返済計画を立てるようにしましょう。
銀行カードローンは長期間の借入を希望する方に有効
審査はあるものの、低金利で30万円を借りたい方は銀行カードローンの利用を検討してみましょう。
- 低金利でお金を借りたい方
- ゆっくり返済したい方
- 毎月少額返済したい方
銀行カードローンは、低金利で利用できるため時間をかけての返済や少額返済でも利息がかさばって返済できないなどのリスクが少ないです。
消費者金融カードローンと銀行カードローンの特徴を比較してみましょう。
| 銀行カードローン | 消費者金融カードローン | |
|---|---|---|
| 金利 | 低め 1.5%~14.5% | やや高め 3.0%~18.0% |
| 審査時間 | 数日~1週間 | 最短即日 |
| 総量規制 | 対象外 | 対象内 |
| 信用情報の重要度 | 非常に高い | 高いが、銀行より低い |
借入金額が30万円の場合、銀行カードローンの約定返済額は平均で2,000円~5,000円程ですので、収入が少ない方でも生活に合った返済プランを立てられます。
数日間かけて厳しい審査が行われるため、審査結果が出るまでには最短でも1週間程かかります。
審査時間が長い点から、銀行カードローンは今すぐに30万円借りたい方には適していません。
銀行カードローンでの借入を考えている方は、審査に時間がかかることを認識し急ぎの方向きでないことを覚えておいてください。
契約内容によっては、返済時の利息も大幅に節約できますので、各銀行が提供するカードローンの金利や返済期間を参考に、利用を検討してみてください。
おすすめの銀行カードローン
| カードローン名 | 適用金利(実質年率) | 返済期間・返済回数 |
|---|---|---|
| 三井住友銀行 カードローン | 年1.5%~14.5% | 1年ごとの自動更新 (当初契約日より1年後の応当日) |
| みずほ銀行 カードローン | 年2.0%~14.0%※1 | 1年ごとに審査し自動更新 (契約成立日から1年後の 応当日の属する月の10日) |
| 三菱UFJ銀行 カードローン | 年1.8%~14.6% | 1年 (原則、審査のうえ自動更新) ※50万円超は収入証明書が必要 |
| 楽天銀行 スーパーローン | 年1.9%~14.5% | 1年ごとの自動更新 |
引き下げ適用後の金利は年1.5%~13.5%です。
セブン銀行カードローンは、WEB完結の手続きを行っており24時間審査を受け付けています。
ライフイベントにお金を使う時は目的別ローンがおすすめ
30万円を借りる際に使い道がある程度決まっている場合は、目的別ローンを利用がおすすめです。
●お金の利用目的に応じたローンがある
⇒例:結婚、自動車購入、住宅リフォーム、医療費など
●計画的な返済が得意な方
⇒毎月決まった額で長期間で返済
●使用用途の証明が可能な方
⇒目的別ローンは使用用途の証明が必要なため、見積書などの提出が必要です。
目的別ローンは各銀行が提供しているローン商品のひとつで、それぞれのローンごとに融資の用途が決まっています。
審査はありますが、生活費に困っているわけではない、なぜ必要かが明確、ライフイベントなど誰しもお金が必要な場合のためのローンですので比較的、審査に通過しやすい傾向にあります。
利用用途が限定される代わりに、カードローンより低い金利が適用されるのも嬉しいポイントです。
しかし、目的別カードローンを利用する際は以下のような注意点がありますので目を通しておいてください。
- 借り入れたお金は目的外の用途に使用出来ない
- 購入後の事後融資が不可なため、事前に申込が必要
- 融資の受け取りが1度だけ
- 追加融資を希望の場合は、再申し込みが必要
以下は、各消費者金融が提供している目的別ローンの例ですので参考にしてみてください。
おすすめの目的別ローン
| 目的 | カードローン名 |
|---|---|
| 車を購入する際に利用 | ・三菱UFJ銀行 ネットDEマイカーローン ・りそな銀行 りそなマイカーローン ・三井住友銀行 マイカーローン |
| 結婚する際に利用 | ・オリコWebブライダルクレジット ・三井住友カードブライダルローン |
| 子供の教育に利用 | ・三井住友銀行教育ローン ・JAバンク教育ローン ・りそな銀行教育ローン |
30万円を最短即日で融資可能|セントラル

- WEB申込で30日間無利息期間適用!
- 中小消費者金融ならではの人員で行う独自審査を実施!
- 中小消費者金融でお探しの方は最短即日融資が可能で審査前借入診断も可能!
- 大手の審査に落ちた方でも借入できる可能性アリ!
今日中に30万円必要なときは、最短即日融資*²に対応しているセントラルが力強い味方になります。
セントラルは、創業52年の実績を持つ正規の貸金業者で、中小消費者金融です。
大手の機械による審査に落ちしてしまった方でも、セントラルのような人員審査や独自の審査基準であれば融資を受けられる可能性があります。
まずはセントラルの審査の申し込み手順を確認してみましょう。

ほかにも、セントラルの特徴は以下の通りです。
| セントラルの特徴 | |
|---|---|
| 最低1万円から融資可能! | 30万円借入希望の方必見!1万円~300万円までの融資に対応している |
| 信頼のある実績 | 創業52年の信頼できる正規貸金業者 |
| 最短即日融資※²に対応 | 緊急事態に対応できる融資スピードが魅力 |
| 大手消費者金融とは異なる審査基準 | 大手消費者金融の審査に落ちた方でも、セントラルなら審査通過できる可能性あり |
| 審査前に事前借入診断が可能 | 審査前に通過できるかを診断できる3問スピード診断が無料でできる |
| WEM完結申込みが可能 | 来店不要で手続きが完了するため、なかなか時間が取れない人にもおすすめ |
セントラルは、中小消費者金融としては珍しく、最短即日で融資可能という点が大きな魅力です。
平日14時までに申込み手続きを完了すれば、その日のうちに30万円を借りられる可能性があります。
今すぐお金が必要なのに大手は…」とお悩みの方でも中小消費者金融セントラルなら安心!
また、Web申込に対応しており来店不要で手続きが完了することや、最低1万円から1,000円単位で融資を受けられる点も嬉しいポイントです。
まずは、今すぐ30万円が必要な方は、審査はありますがセントラルを利用してみてください。
| セントラルの基本情報 | |
|---|---|
| 審査時間 | 最短即日※² |
| 融資スピード | 最短即日 |
| 申し込み方法 | Web・電話・店頭 |
| 金利(実質年率) | 4.8%~18.0% |
| 借入方法 | セブン銀行ATM 振込・店頭 |
| 無利息期間 | 初めての方は30日間 |
| 利用限度額 | 最大300万円 |
| 返済方法 | 口座振替 銀行振込 ATM |
| 対応エリア | 全国対応 |
注釈
※個人番号(マイナンバー)が記載されている本人確認書類または収入証明書類などをご提出いただく際は、個人番号(マイナンバー)が記載されている箇所を見えないように加工して、ご提出いただきますようお願いいたします。
※²申込み時間帯によっては対応できない場合があります。
30万円を金融機関から借りる際の審査に通過するための6つのポイント

今すぐお金が必要な場合でも、審査なしで金融機関からお金借りるのは不可能です。
消費者金融から30万円を借りるためにはスムーズに審査に通過することが重要です。
カードローンの審査基準は各金融機関ごとに異なるため特定するのは難しいです。
以下の6点は、どの金融機関でも審査の際に重要視されるポイントであるため確認し、押さえておきましょう。
- 申込者に安定した継続収入があること
- 借入希望額が総量規制に抵触していないこと
- 信用情報に返済遅延などの金融事故が記録されていない
- 申込条件に当てはまっているかを確認
- 虚偽申告をしないこと
- 短期間に複数のカードローンに申し込まない
30万円の融資を希望する方は、これらの条件を必ず満たしておく必要がありますので1つずつ詳しく確認していきましょう。
安定した継続収入を得ている
金融機関から30万円を借りる際には、安定した継続収入があることが重要です。
安定した継続収入とは?
一定額の給与を半年以上の期間、毎月受け取っていることを指します。
申し込み条件が公開されている大手消費者金融でも、安定した収入があることが重視されています。
例として、以下はSMBCモビットの申込条件です。
ご利用対象
満年齢20才~74才の安定した収入のある方(当社基準を満たす方)
アルバイト、パート、自営業の方も利用可能です。
※収入が年金のみの方はお申込できません。年金以外に安定した定期収入のある方であればお申込いただけます。
引用:SMBCモビットの公式サイト
銀行や消費者金融は、申込者に返済能力があるかを確認するために審査や在籍確認を行います。
そのため審査で注目されるのは年収の多さではなく、収入の安定性になります。
・正社員
・公務員
・長期間(半年以上)パート、アルバイトを継続
毎月のお給料が一定で安定している方は審査を有利に、反対に「いつ無職になるかわからない」「収入が毎月ばらばらでいくら返済できるかわからない」といった人は審査に落ちるでしょう。
また、借入額が50万円以上の場合は、申込時に収入証明書の提出も必要になる場合があります。
収入証明書として利用できる書類は、以下の通りです。
申込内容によっては、借入希望額に関係なく金融機関から提出を求められるケースもあります。
迅速に審査を完了させるためにも、あらかじめ収入証明書は用意するのがおすすめです。
申込者が高額な年収を得ているとしても、毎月の収入が安定していない場合は返済能力があると判断しづらいので注意しましょう。
借入希望額が年収の1/3を超えていない
金融機関の審査に通過するためには、総量規制を守る必要があります。

「総量規制」とは、個人が貸金業者からお金を借りる際のすべての借入額合計を年収の3分の1に抑える決まりのことを言います。
総量規制は融資の借り過ぎを防ぐために、貸金業者を対象に施行された法律です。
総量規制は以下のような方法で計算できます。
前提として、年収300万円のサラリーマンは、3分の1の100万円を限度にお金を借りることができます。
年収300万円のサラリーマンが、貸金業者A社から80万円を既に借りている場合、貸金業者B社・C社からは、合計で20万円(=300万円×1/3ー80万円)までしか借入れできません。
よって金融機関で30万借りたい人は、90万円以上の年収(月収約7万5000円)があり、他社借入がないことが必須条件となります。
まずは、30万円を借りるために年収90万円を目指して副業や転職に挑戦し、収入が増えた後にカードローンを申し込んでください。
しかし、銀行カードローンは総量規制の対象外です。
他社借入によって新たに30万円借り入れることが厳しい場合も、銀行カードローンであれば総量規制に関係なく借入することができます。
1社から借入する場合も複数社から借入する場合も、総量規制が定められているため申込者の年収によって総借入額は決まっています。
信用情報に金融事故が記録されていない
金融機関の審査を通過するためには、信用情報に過去の滞納や支払い遅延などによる事故情報が記録されていないことが重要になります。
消費者金融や銀行は、審査時に申込者の過去に事故情報がないかを必ず確認しています。
事故情報とは、過去の借入や支払い情報に支払いの遅延や滞納などがある状態を言います。
まずは、以下を参考に事故情報が付く原因と各情報の保存期間を確認しましょう。
| 事故情報が付く内容 | 事故情報の保存期間 |
|---|---|
| 返済日から2カ月以上の延滞 | 最長5年 |
| 任意整理・個人再生・自己破産 | 最長5~10年 |
| クレカやカードローンの強制解約 | 最長5年 |
| スマホ代や公共料金の支払い遅延 | 最長5年 |
このような情報は、以下の信用情報機関にすべて登録されており、審査の際に参照されます。
主な登録情報
借入残高、延滞、保証履行、債務整理、貸倒、本人確認記録など
| 加盟業者 | 消費者金融、信販会社、リース会社 |
|---|---|
| 情報開示 | WEB・郵便・スマホ(手数料1000円) |
| 特徴 | 貸金業法に基づく指定信用情報機関。 消費者ローンやキャッシング関連の情報が多い。 |
金融機関からの返済遅延だけでなく、3ヵ月以上の連続延滞や債務整理などの金融事故も事故記録の登録対象です。
金融機関から30万円借りる予定の方は、事前に信用情報を開示し、確認しておきましょう。
申込条件に当てはまっているか確認する
金融機関から借入する際には、申し込む金融機関の申込条件に当てはまっているかを確認する必要があります。
申込条件とは、各金融機関が公開している審査対象となる人の条件のことです。
各金融機関が公開する申込条件に、申込者が当てはまっていることを前提にその中でさらに厳重な審査が行われていきます。
以下の表を参考に、申込予定の消費者金融がどのような申込条件を設定しているかを確認しましょう。
| カードローン名 | 申込条件 |
|---|---|
| SMBCモビット | 年齢が満20歳~74歳の安定した収入のあること |
| レイク | 満20歳から満70歳まで |
| アイフル | 満20歳以上69歳までの方 安定した定期的な収入がある方 |
| アコム | 原則として20歳以上で安定した収入と返済能力のある方 アコムの基準を満たす方 |
| プロミス | 年齢18~74歳のご本人に安定した収入のある方 |
主婦・学生でもアルバイト・パートなど安定した収入のある場合は申込が可能です。
ただし、以下の方は各金融機関の年齢対象でも借入することが出来ません。
✅高校生(定時制・専門学生も含む)
✅年金生活の方
虚偽の申告をしない
金融機関の審査に通過するためには、虚偽のある申告をしてはいけません。
審査の際には、申込者の個人情報や勤務先情報を提出します。
その際、下記のような意図的な虚偽申告は絶対にしてはいけません。
上記のように意図的な虚偽申告を行った場合でも、各個人の信用情報を調べる際に必ず嘘はバレます。
また、審査において誤字・脱字は意図的でないにしても虚偽情報となります。
誤字脱字によって正しい情報を提出することができていなければ審査落ちとなりますので提出前には何度も確認しましょう。
可能であれば、提出前に家族や友人に確認してもらうことをおすすめします。
2社以上のカードローンを同時に申し込まない
カードローン申込者の中には、複数のカードローンを同時に申し込んでしまう方がいます。
しかし複数のカードローンを一度に申し込む行為は、金融機関からの印象が悪いです。
クレジットカードやカードローンの申込履歴は、信用情報機関のデータ中にも登録されています。
審査担当者がデータを見た場合、「この申込者は金銭的にかなり困っている」と判断され、返済能力がないのではないかと疑われ審査落ちする可能性が高いです。
審査にも少なからず影響が出るので、1度に複数のカードローンを申し込むのは避けましょう。
基本的に、カードローンの申請は半年に1回ずつ行うのが無難です。
申込履歴の登録期間は約6ヵ月間で、登録から半年経過したデータは自動的に消去されます。
半年ごとに1社ずつ申し込んでいれば、審査への影響は最小限に抑えられるはずです。
カードローンで30万借りる際は返済計画や在籍確認に注意
闇金業者や高すぎる金利の提示による返済困難を防ぐためには、消費者金融からお金を借りる方法が安全です。
しかし、金融機関で30万円を借りる際にも次のような注意点があります。
●借り入れた30万円の返済遅延を防ぐ
⇒あらかじめ返済計画を立て、返済の目途とおおよその金利を把握する
●審査なしを謳う闇金業者に気を付ける
⇒大手消費者金融を利用したり、正規の消費者金融であるか検索する
●在籍確認に対応する必要がある
⇒大手消費者金融であれば職場や家族にバレない配慮がある
今すぐお金が必要な場合でも、金融機関からお金を借りる際の注意点を把握しておくことで支払い遅延のリスクや審査通過のコツを知ることができます。
特に30万円は高額ですので、借り入れるだけでなく返済するときのことも考えて借り入れることが重要です。
注意点をあらかじめ把握し、スムーズな借り入れと返済を心がけましょう。
返済計画を立てて支払い遅延を防ぐ
消費者金融から30万円を借りる際は、同時に返済計画を立てるようにしましょう。
消費者金融に限らず、お金を借りると必ず利息が付きます。
例えば30万円借りた場合は30万円ぴったり返済するのではなく、返済期間と利率をかけた利息が加算されますので、実質30万円以上用意する必要があります。
毎月の返済額が生活に影響のない程度の金額だとしても、返済期間が長ければ利息が加算されますのであらかじめ返済計画を立てましょう。
大手消費者金融では、公式ホームページから、返済シミュレーションをすることができます。
借入希望額と返済にかかりそうな時間を入れることでどのくらい利息がかかるかを計算してくれます。

上記のSMBCモビットの返済シミュレーションより、30万円の借入に対して利息が付き、結果330,044円を支払うことになります。
借入した30万円を返済するだけではありませんので、あらかじめ返済計画を立て、返済額と利息の合計を計算しておきましょう。
また大手消費者金融では、利息を抑えることができる「無利息期間」を導入している場合もあります。
返済額が大きい場合や返済に時間を要する場合は、無利息期間のある消費者金融を利用し少しでも支払額を抑えるようにしましょう。
審査なしのカードローンは利用しない
金融機関からお金を借りる際に「審査なし」を謳う消費者金融は悪徳業者の可能性が高いです。
違法な手段をとっている闇金業者は絶対に利用してはいけません。在籍確認の電話に対応する
正規の消費者金融の場合は、「貸金業法」によって必ず審査を行うことが義務づけられています。
まずは、利用予定の消費者金融が正式に登録されているか、登録貸金業者情報検索サービス登録貸金業者情報検索サービスで確認してみましょう。
闇金は今すぐお金が必要な人を対象に「審査なし」といった甘い誘い文句を使用します。
闇金からお金を借りてしまうと以下のようなことが起こり得ます。
・多額の手数料請求
・家族や勤務先にしつこい請求や恐喝
・多額の遅延損害金の請求
金融庁や警察庁も悪徳業者の利用を注意喚起しており、警察庁の公式ホームページでは闇金の手口や危険性が記載されています。
万が一、悪徳業者を利用してしまった場合は、まず消費者庁の相談窓口に相談してみましょう。
在籍確認の電話に対応する
カードローン審査を行う際、金融機関は必ず在籍確認を実施します。
◎在籍確認とは?
在籍確認とは、申込時に提出した申込者の勤務先や自宅にたいして、申込情報の真偽を確認する作業です。
提出された勤務先に実際に勤務していれば返済の見込みがありますが、虚偽の申告の場合や在籍確認できない場合は返済が不可能と判断されます。
金融機関から今すぐ30万円借りるには、在籍確認に対応して審査を完了させる必要があります。
30万円に限らず40、50万を借りる場合でも在籍確認は行われますが、在籍確認の電話に対応できなければ、審査通過は不可能です。
大手消費者金融や一部の中小消費者金融では書類提出によって在籍確認を実行できます。
以下は、各消費者金融の公式サイトで書類での在籍確認が可能である旨を明言しています。
| SMBCモビット |
WEB完結の場合は、電話連絡はありません。
引用:SMBCモビットの公式サイト
| プロミス |
原則、お勤め先にお電話はいたしません。
審査の状況によりお勤め先にお電話する必要が生じた場合でも、お客さまの同意を得ずに実施することはございませんので、ご安心ください。
引用:プロミスの公式サイト
| セントラル |
在籍確認は、一度お客様とお話をしてからどのようにするかを確認致します。
お申し込みをいただいてからすぐにお取りするわけではございません。
引用:セントラルの公式サイト
| アコム |
Q:カードローンの審査で勤務先に在籍確認の電話はかかってきますか?
A:電話は一切実施しません。
カードローンやクレジットカードの審査で、原則、勤務先へ在籍確認の電話はせず書面やご申告内容での確認を実施します。
引用:アコム公式サイト
| アイフル |
Q:申込みの時に、自宅や勤務先(在籍確認)へ確認の電話がかかってきますか?
A:お申込みの際に自宅・勤務先へのご連絡は行っておりません。
在籍確認が必要な場合でも、お客様の同意をいただかない限り実施いたしません。
引用:アイフルの公式サイト
| レイク |
Q:申込み時に自宅や勤務先に連絡は来ますか?
A:お申込みの際に、自宅や勤務先へご連絡はおこなっておりません。
在籍確認が必要な場合でも、お客さまの同意をいただかずに実施することはございません。
引用:レイクの公式サイト
また、消費者金融の書類による在籍確認では以下のような書類の準備が必要です。
★本人確認書類
・運転免許証:有効期限内で顔写真付きのものが有効
・パスポート:有効期限内で顔写真付きのものが有効
・住民基本台帳カード:有効期限内で顔写真付きのものが有効
・健康保険証:勤務先が記載されているもの
・在留カード:外国籍の方で有効期限内のものが有効
★勤務先が確認できる書類
・給与証明書:直近2~3か月分のものが有効・氏名と勤務先の記載が必須
・厳選徴収票:最新のものが有効
・社員証:勤務先名、氏名、顔写真が記載されているものが有効
・雇用契約書:勤務先名と氏名が記載されているものが有効
・在籍証明書:勤務先が発行した、在籍を証明する書類
SMBCモビットの審査は原則電話連絡がないので在籍確認が不安な方におすすめです。
30万円を審査なしでは借りることはできません

金融機関からお金を借りる場合、たとえ融資金額が1万円のような少額だったとしても「審査なしで借りること」は不可能です。
30万円をすぐに借りたい気持ちはわかりますが、できるだけ確実に借りたいなら以下のポイントを念頭に、ローンに申し込むようにしましょう。
- 安全に借りたいなら、大手消費者金融カードローンに申し込む
- 住んでいる地域によっては中小の消費者金融を利用する方法もある
- 消費者金融などの貸金業者の融資では、「返済能力の有無」「信用情報機関のデータ」「年収の三分の一以下の借り入れ」の3つのポイントが重要
- どうしても審査なしで借りたいなら、生命保険の契約者貸付制度を利用したり国の支援制度を利用したりする方法もある
急がば回れではありませんが、急ぎでお金を借りたい場合でも、審査通過の条件を入念に確認してから申し込むのが大切ですね。
審査なしでお金を借りたいという方は、以下の記事もご参照ください。
金額別・審査なしでお金を借りる方法
| 10万 | 10万借りる |
|---|---|
| 20万 | 20万借りる 審査なし |
| 50万 | 50万借りる |
