
「アコムの審査は通るのだろうか」
「審査基準や通過率がよくわからず、申し込むか迷っている」
上記のように、申込前に不安を感じている方も多いのではないでしょうか。
2026年4月時点の場合、アコムの審査通過率は40.1%です。
スクロールできます
2026年4月 2026年5月 2026年6月 2026年7月 新規申込数 75,351 86,175 74,986 76,807 新客数 30,234 34,292 29,165 28,658 新規貸付率 40.1% 39.8% 38.9% 37.3%
審査では年収や信用情報、他社借入残高などが総合的に判断されますが、安定した収入があれば申込可能です。
この記事ではアコムの審査基準・通過率の実態、申込から借入までの流れなどを解説します。
あわせて、審査落ちの原因と落ちた後の対処法や、申込前に使える3秒診断の活用法も紹介します。
当サイトのコンテンツ制作
セントラルファイナンスブログでは、利用者の皆様が安心して利用できる正規の消費者金融のみを厳選してご紹介しています。
- 貸金業法を順守した記事作成
→賃金業法で定められた範囲でのコンテンツ作成 - 中立・公正な情報の提供
→ユーザーに誤解を与えない中立かつ公正な情報提供 - 専門的見解に基づいた情報の提供
→公的な学術文献や調査データに基づいた情報提供
下記の名簿や資料内に記載のある、正規の貸金業者のみ厳選して紹介しています。
当サイトに掲載中の金融に関する情報は、公開後も定期的に内容を見直し最新情報を反映しています。
詳細な方針や運営目的については、セントラルの金融ジャンルに関するコンテンツポリシーをご確認ください。
株式会社セントラルは、昭和48年(1973年)の創業、老舗の消費者金融です。
貸金業法を順守し一人ひとりの状況に寄り添った対応を強みとしています。
現在はWEB完結でお申込みが可能。公式サイトからお申込み可能です。
アコムの審査通過率40.1%が意味する実態と他社との比較
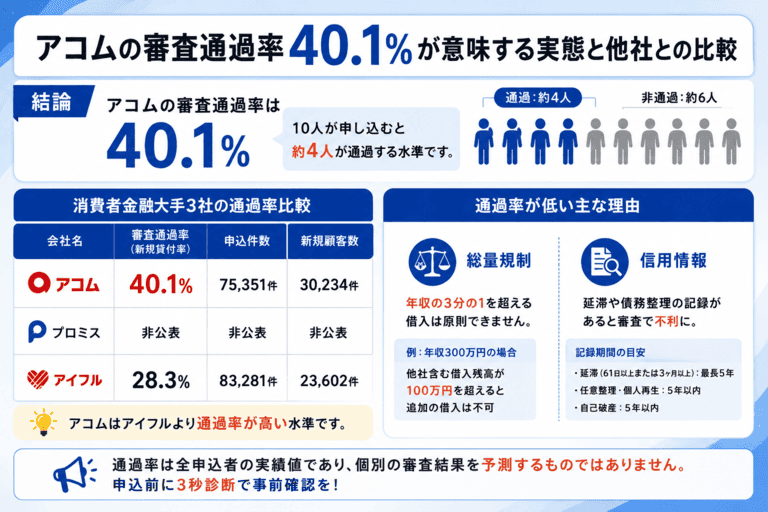
アコムの審査通過率は40.1%で、各月ごとの決算情報は公式サイトで確認することが可能です。
この数値は公式のマンスリーレポートに基づく数値であり、本記事では審査通過率の参考指標として扱います。
通過率の数値だけを見ると「半数以上が落ちる」と感じるかもしれませんが、申込者には信用情報に問題がある方や総量規制に抵触する方も含まれています。
新規貸付率は全体の実績値であり、個別の審査結果を予測するものではありません。
以下では、他社との比較や通過率に影響する要因を順に解説します。
40.1%は単純計算だと10人あたり約4人に相当する水準
アコムの審査通過率40.1%(※1)は10人が申し込んだ場合、約4人が審査を通過する計算になります。
この数値はアコムが毎月公表しているマンスリーレポートに記載されており、直近の実績として信頼性の高いデータです。
通過率が40.1%(※1)という水準は、アイフルの同時期の数値を上回っています。
- 10人申し込んで約4人が通過する水準
- 申込者には信用情報に問題がある方や総量規制抵触者も含まれる
申込者の中には、他社で複数の借入がある方なども含まれているため、アコムが定める条件を満たす方であれば審査を通過できる可能性はあるでしょう。
審査結果の目安として活用しつつ、申込前にアコムの3秒診断で事前確認してください。
消費者金融大手3社の通過率を並べると位置づけが見えてくる
消費者金融大手3社の審査通過率を並べると、アコムの立ち位置が明確になります。
各社が公表している直近のデータからわかる、アコム・プロミス・アイフルの新規貸付率は以下の通りです。
| 消費者金融名 | 審査通過率 | 申込件数 | 新規顧客数 (新規獲得件数) |
|---|---|---|---|
| アコム | 40.1%(※1) | 75,351件 | 30,234件 |
| プロミス | 非公表 | 非公表 | 非公表 |
| アイフル | 28.3%(※2) | 83,281件 | 23,602件 |
審査通過率だけを見ても、アコムはアイフルより数値が高いとわかります。
申込件数・新規顧客数の部分でも、他の消費者金融に負けない数値を維持しています。
ただし審査通過率はあくまで目安のため、単純に数値が高くても審査を通過できるかは属性情報・信用情報の内容次第です。
通過率が低い背景には総量規制と信用情報の審査がある
審査通過率が100%に届かない主な理由は、総量規制と信用情報の審査にあります。
総量規制とは、貸金業法に基づく制度で、消費者金融からの借入総額が年収の3分の1を超える場合は新規の貸付が禁止されるルールです。
過度な借入れから消費者の皆さまを守るために、年収などを基準に、その3分の1を超える貸付けが原則禁止されています(総量規制)。
年収300万円の方であれば、他社を含めた借入残高が100万円を超えると、アコムを含む消費者金融からの追加借入は原則できません。
信用情報については、過去の延滞や債務整理の記録が残っている場合、審査担当者がリスクを高いと判断して否決につながります。
- 【延滞】(61日以上または3ヶ月以上)
最長5年間 - 【任意整理・個人再生】
手続き完了後から5年以内 - 【自己破産】
契約期間中または契約終了後から5年以内
異動情報の登録期間は5年以内であり、登録されている間は審査が厳しくなります。
返済能力と信用情報の状態を整理してから申し込めば、審査落ちのリスクは軽減できます。
アコムの審査基準と審査で重視される5つの要素
アコムの審査では、申込者の返済能力を複数の角度から確認したうえで、融資の可否が判断されます。
審査基準は公開されていませんが、消費者金融共通の判断軸として、年収・信用情報・在籍状況・借入残高の4点が特に重視される要素です。
これらの要素は単独ではなく、組み合わせで総合評価されます。
たとえば年収が高くても、他社借入残高が多ければ審査結果に影響が出ます。
逆に、アルバイトや派遣といった雇用形態であっても、安定した収入と良好な信用情報があれば通過できる場合があります。
以下では、アコムの審査で重視される5つの要素を順に解説します。
返済能力は年収と借入残高のバランスで判断される
返済能力の評価では、年収の絶対値だけでなく、現在の借入残高との比率が重視される傾向にあります。
月収に対して無理なく返済できる金額かどうかが、融資限度額の判断基準となる点です。
アコムが設定する融資限度額は最大800万円ですが、実際に借りられる金額は年収・他社借入残高・信用情報をもとに個別に算出されます。
- 年収の絶対値だけでなく他社借入残高との比率が重視される
- 融資限度額は最大800万円だが年収・残高・信用情報で個別算出
- パート・アルバイトでも毎月安定した収入があれば申込対象
- 給与明細・源泉徴収票を手元に用意すると審査がスムーズ
雇用形態については、正社員でなくても審査対象となるのです。
パートやアルバイトでも、毎月安定した収入があることが確認できれば申込できます。
収入の安定性を示すために、直近の給与明細や源泉徴収票を用意しておくと審査がスムーズに進みます。
信用情報には過去の延滞・債務整理・多重申込が記録される
信用情報機関には、過去の借入や返済に関する履歴が記録されている状況です。
アコムはCIC・JICCの2機関に加盟しており、審査時は各機関で申込者の信用情報を確認します。
貸金業法では、複数の指定信用情報機関がある場合には、貸金業者が全ての指定信用情報機関を利用でき、顧客の総借入残高を把握できるように、指定信用情報機関間での情報交流が義務づけられています。
債務整理(任意整理・自己破産・個人再生)の記録は、契約期間中・手続き完了後から5年間残ります。
- 延滞(61日以上):最長5年間
- 債務整理(任意整理・自己破産・個人再生):5年程度
- 短期間の多重申込:申込履歴として記録され審査に悪影響
この期間中は、アコムを含む多くの消費者金融で審査通過が困難です。
また、短期間に複数社へ申込を繰り返す行為は、信用情報機関に申込履歴として記録されます。
複数の申込履歴が重なると、資金繰りに困っていると判断される可能性があり、審査に悪影響を与えます。
申込前に自身の信用情報を確認したい場合は、各機関の開示請求サービスを利用してください。
在籍確認は原則として書類提出・申告内容の確認で実施される
在籍確認とは、申込者が申告した勤務先に実際に在籍しているかを確認する手続きです。
アコムでは勤務先への在籍確認の電話は実施せず、書面や申告内容で勤務状況を確認しています。
カードローンの審査で勤務先に在籍確認の電話はかかってきますか?
一切、実施しません。
- 健康保険証・給与明細・源泉徴収票など勤務先記載の書類を提出
- 申込時または審査担当者からの連絡時に切り替えを申し出る
- 書類内容が不鮮明・申告と不一致の場合は、電話確認を行う場合あり
書類確認への切り替えを希望する場合は、申込時または審査担当者からの連絡時に申し出る必要があります。
ただし書類の内容が不鮮明な場合や、申告内容と書類の情報が一致しない場合は、電話をかけることがあります。
在籍確認の電話が職場に入ることを避けたい方は、申込前にアコムのカスタマーセンターへ相談したうえで、必要書類を事前に準備しておきましょう。
総量規制により年収の3分の1を超える借入は原則できない
総量規制とは、貸金業法に基づく借入上限のルールです。
消費者金融からの借入総額が、年収の3分の1を超えてはならないと定められています。
年収300万円の方であれば、消費者金融全体での借入上限は100万円となります。
貸金業法に基づく借入上限ルール。消費者金融からの借入総額が年収の3分の1を超える場合、新規の貸付が原則禁止される。銀行カードローンは対象外だが、アコムの審査では銀行借入残高も返済能力評価に含まれる。
銀行カードローンは貸金業法の対象外のため、総量規制は適用されません。
ただし、アコムの審査では銀行カードローンの借入残高も含めて返済能力が評価されるため、銀行での借入が多い場合も審査結果に影響します。
現在の借入残高と年収の関係を事前に整理したうえで申込みましょう。
申込情報の記載ミスが審査結果に影響するケースもある
申込フォームに入力する情報は、信用情報機関のデータや在籍確認の結果と照合されます。
勤務先名・年収・住所といった基本情報に誤りや不整合があると、審査担当者から確認の連絡が入り、審査に時間がかかります。
意図的な虚偽申告は、審査否決や契約解除につながる可能性があるため避けてください。
- 年収は手取りではなく税込み年収を正確に記入する
- 他社借入残高は申告漏れなく全社分を記入する
- 勤務先名・住所など基本情報の誤りは審査遅延の原因になる
年収については、税込みの年収額を正確に記入する必要があります。
手取り額と税込み額を混同して記入するミスが起こりやすいため、給与明細や源泉徴収票を手元に置いて確認しながら入力しましょう。
記入内容を送信前に通読し、数字や固有名詞の誤りがないかを確認してから申込みましょう。
アコムの審査時間と申込から借入までの流れ
アコムの審査は、Web申込を選べば最短20分で結果が出ます。
ただし、この最短時間はあくまで審査回答が出るまでの目安であり、書類提出や契約手続きが完了するまでには別途時間がかかります。
申込から借入までの流れを事前に把握しておくことで、急ぎの資金需要にも対応しやすくなりますでしょう。
土日・深夜でも申し込みできる仕組みが整っている一方、時間帯によっては対応できない手続きもあるため、スケジュールを確認したうえで申込む必要があります。
Web申込なら最短20分で審査回答が出る
Web申込を選んだ場合、審査回答は最短20分で届きます。
アコムはインターネット上で申込から審査まで完結する仕組みを整えており、スマートフォンがあれば自宅や外出先からでも手続きを進められますでしょう。
審査回答が最短20分で出る背景には、アコムが独自のスコアリングシステムを活用している点があります。
申込情報と信用情報機関から取得したデータを照合し、返済能力の有無を短時間で判定する仕組みです。
ただし、申込内容の確認に時間がかかる場合や、書類の追加提出が必要と判断された場合は、20分を超えることがあります。
審査回答後は、契約手続きへと進みます。
本人確認書類を手元に用意してアコム公式サイトから申込フォームに入力する。
スコアリングシステムと信用情報照会により、最短20分で審査結果が通知される。
Web上で電子契約を完結させる。店舗・自動契約機を選ぶ場合は移動時間が加わる。
契約完了後、アコムATMまたはコンビニATMから借入できる。
Web上での契約が完了すれば、アコムのATMやコンビニATMから借入できますでしょう。
書類提出から契約完了までに時間がかかるケースの原因
審査回答が出た後でも、契約完了まで時間がかかることがあります。
主な原因は、追加書類の提出を求められるケースです。
収入証明書の提出が必要と判断された場合、書類を準備して提出するまでの時間が契約完了を遅らせます。
アコムでは、借入希望額が50万円を超える場合や、他社借入と合算して100万円を超える場合に収入証明書の提出が義務付けられています。
- 借入希望額が50万円を超える場合
- 他社借入と合算して100万円を超える場合
- 在籍確認を書類確認に切り替えた場合(書類準備・提出・確認の工程が加わる)
また、在籍確認が電話ではなく書類確認に切り替えられた場合も、書類の準備・提出・確認という工程が加わるため、手続きに時間がかかります。
契約方法によっても所要時間は異なります。
Web上での電子契約を選べば店舗に出向く必要がなく、手続きをスムーズに進められますでしょう。
一方、自動契約機での契約を選んだ場合は、設置店舗への移動時間が加わります。
急ぎの場合は電子契約を選択してください。
土日・深夜でも申込可能な仕組みと注意点
アコムは土日・祝日を含む24時間体制で、カードローンの申し込みを受け付けています。
深夜や早朝にしか時間がとれない方も、都合の良いタイミングで申込手続きを進めることが可能です。
ただし、夜間の申込みは審査回答が翌日になる場合があります。
- 【午前〜昼頃】
即日借入を狙うのにおすすめなタイミング - 【夜間】
申込自体は可能だが、時間帯によっては即日融資に対応できない場合がある
コンビニATMでの借入は、ATMの稼働時間内であれば土日・深夜でも対応しています。
契約完了後であれば、時間帯を気にせず借入できます。
申込のタイミングと借入希望日を逆算したうえで手続きを進めましょう。
申込前に使えるアコムの3秒診断と本審査の違い
アコムには申込前に借入可能かどうかを確認できる3秒診断という機能があります。
ただし、3秒診断と本審査は仕組みが根本的に異なるため、診断結果をそのまま審査通過の見込みとして受け取ることには注意が必要です。
3秒診断は入力した属性情報(年収・雇用形態など)をもとに簡易的な判定を行うのに対し、本審査では信用情報機関への照会や在籍状況の確認が加わります。
申込前に自分の状況を整理するためのツールとして活用しながら、本審査との違いを正確に把握しておきましょう。
3秒診断は信用情報を照会しない簡易チェックにとどまる
3秒診断は、氏名・年収・雇用形態などの属性情報を入力するだけで、借入の可否を数秒で確認できる機能です。
この診断では信用情報機関への照会が行われないため、診断を利用しても信用情報に記録が残りません。
過去に他社の審査に落ちた履歴がある方や、信用情報への影響を気にしている方でも、気軽に試せる点が特徴です。
判定に使われる情報は申込者が自己申告した内容のみであり、実際の信用情報や在籍状況は参照されていません。
| 比較項目 | 3秒診断 | 本審査 |
|---|---|---|
| 信用情報照会 | なし | あり (CIC・JICC) |
| 在籍確認 | なし | あり (電話または書類) |
| 信用情報への記録 | 残らない | 照会履歴が6ヶ月残る |
| 判定の根拠 | 自己申告の属性情報のみ | 信用情報・在籍・申込内容の 総合評価 |
そのため、3秒診断の結果はあくまで入力情報に基づく参考値であり、本審査の結果を予測するものではない点を理解したうえで利用してください。
診断結果に関わらず、本審査に進む前に自身の信用情報や借入残高の状況を把握しておくことが、申込後の想定外を防ぐうえで有効です。
診断結果が「借入可能」でも本審査で落ちる場合がある
3秒診断で「借入可能」と表示されても、本審査で否決されるケースは実際に存在します。
本審査では信用情報機関(CIC・JICC)への照会が行われ、過去の延滞記録や現在の借入残高が詳細に確認されます。
3秒診断の判定に使われる年収や雇用形態の情報は自己申告であるため、信用情報に延滞履歴がある場合や、他社借入の合計が年収の3分の1に近い場合には、本審査の結果が異なります。
また、在籍確認の過程で申告した勤務先情報との齟齬が生じた場合にも、審査結果に影響します。
3秒診断はあくまで申込前の参考情報として位置づけ、本審査の通過を保証するものではないと理解したうえで申込の判断をしてください。
申込前の自己診断として信用情報の開示請求も有効な手段
自分の信用情報を事前に確認したい場合は、信用情報機関への開示請求という方法があります。
開示請求とは、CIC(割賦販売法・貸金業法指定信用情報機関)やJICC(日本信用情報機構)に対して、自分の信用情報の内容を確認できる手続きのことです。
開示請求はオンラインで手続きでき、CICの場合は手数料500円で自分の信用情報を確認できます。
- 過去の延滞記録の有無と期間
- 現在の借入残高(全社合計)
- 過去の申込履歴(照会記録)
- 債務整理などの事故情報の有無
確認できる内容は、過去の延滞記録・現在の借入残高・過去の申込履歴などで、審査で参照される情報の実態を自分で把握できます。
無用な審査落ちを防ぎやすくなるのは、特に過去に延滞や債務整理の経験がある方が、開示請求で信用情報の状態を確認してから申込を判断することです。
開示請求は審査への影響がないため、申込前の状況整理として積極的に活用しましょう。
アルバイト・パート・派遣でもアコムの審査を通過できる条件
アコムの審査は、正社員でなくても申込できます。
パートやアルバイト、派遣社員であっても、継続的な収入があると確認できれば審査の対象となります。
審査で重視されるのは雇用形態そのものではなく、毎月一定額の返済を続けられるかどうかという返済能力の有無です。
ただし、雇用形態によって審査時に確認される書類や、融資可能額の上限が変わるケースがあります。
収入の種類や金額に応じて借入希望額を設定することが、審査通過の確率を高めるうえで重要な判断軸となります。
安定した収入があれば雇用形態は審査の絶対条件にならない
アコムの審査では、雇用形態よりも収入の継続性と安定性が優先して評価されます。
パートやアルバイトであっても、同じ職場に一定期間継続して勤務しており、毎月の収入額が安定していれば、審査対象として扱われます。
在籍確認は書面・申告内容で対応するのが一般的で、勤務先に電話をかけることは原則ありません。
派遣社員の場合は、派遣元の会社が在籍確認の対象となります。
- 正社員・パート・アルバイト:勤務先(職場)が対象
- 派遣社員:派遣元会社が対象(派遣先への電話は基本なし)
- 書類確認への切り替えは健康保険証・給与明細等の提出で申請可能
派遣先ではなく派遣元への確認となるため、派遣先の職場に電話が入ることは基本的にありません。
収入が安定していても、他社借入の残高が年収の3分の1に近い水準にある場合は、総量規制により融資額が制限されます。
借入希望額を設定する前に、現在の借入残高と年収の比率を確認しておきましょう。
主婦・学生の方も申込条件を満たしていれば申込できる
主婦・学生として生活している方も、安定した収入と返済能力があるなら申し込みは可能です。
申込前には、以下の対策を行っておく必要があります。
- 申込時に給与明細などの毎月の収入額が確認できる書類を提出する
- 勤務先の所在地・連絡先をなるべく詳しく記入する
申込時には収入証明書類の提出を求められる可能性があるため、源泉徴収票や給与明細などの書類を準備しておきましょう。
ちなみに、年金や配偶者の収入などは安定した収入として認められません。
アコムへの申し込みを考えている学生・主婦の方は、気をつけてください。
収入が不安定な場合は借入希望額を年収の範囲内に抑えると有利
収入が月によって変動するフリーランスや、勤務時間が不規則なアルバイトの場合は、借入希望額の設定が審査結果に影響します。
貸金業法の総量規制により、消費者金融からの借入総額は年収の3分の1が上限となっています。
希望額をこの上限に近い水準で設定すると、審査で慎重に判断される可能性が高まります。
希望額は必要最低限に設定し、無理のない返済額か確認するのがおすすめです。
- 総量規制の上限:年収の3分の1
- 審査に不安を感じる方は、希望額を必要最低限におさえる
- 他社での借入がある場合は、借入残高も考慮しながら希望額を設定する
また、複数の消費者金融から借入がある場合は、その合計額が総量規制の計算対象となります。
アコムへの申込前に、他社借入の残高を把握したうえで希望額を設定しましょう。
アコムの審査に落ちる主な原因と落ちた後の対処法
審査に落ちた場合、原因を把握しないまま再申込しても結果が変わらない可能性が高いです。
落ちる原因は大きく分けて、信用情報の問題・借入残高の過多・申込情報の不備の3つに集約されます。
信用情報の問題は自分では気づきにくいため、再申込前に信用情報機関へ開示請求して現状を確認することが、次の行動を決める出発点となります。
借入残高については、総量規制という年収の3分の1を超える借入を制限する法律が存在するため、他社残高が多い状態では審査通過が難しい状況です。
以下では、審査に落ちる主な原因ごとに状況の整理方法と、落ちた後に取れる具体的な対処法を解説します。
信用情報に異動情報がある状態では審査通過が難しい
信用情報に異動情報が登録されている場合、アコムの審査通過は実質的に困難です。
異動情報とは、延滞・債務整理・強制解約といった返済トラブルの記録のことで、信用情報機関に一定期間残ります。
JICCに登録されている信用情報は、どのくらいの期間登録されるのですか?
契約継続中及び契約終了後5年以内です。
アコムはCICおよびJICCに加盟しているため、申込時にこれらの機関へ照会が行われます。
過去に延滞した記録や債務整理の履歴が残っている場合、申込者の返済意思や能力に疑義が生じると判断されるのが一般的です。
- CIC・JICC:延滞・債務整理の記録は5年間が目安
- 記録が消えるまでは消費者金融の審査通過が困難
- 待機期間中に他社借入残高を減らしておくことが次の審査への準備になる
- 開示請求(手数料1,000円前後)で現状を事前確認できる
自分の信用情報に何が記録されているかは、各機関の公式サイトからオンラインまたは郵送で開示請求できます。
開示手数料は1,000円前後で、申込前に現状を把握するための費用として捉えてください。
異動情報が消えるまでの期間は待つしかありませんが、その間に借入残高を減らしておくことが次の審査に向けた準備になります。
他社借入が多い場合はおまとめローンで総量規制を解消する選択肢がある
総量規制とは、貸金業者からの借入総額を年収の3分の1以内に抑えることを定めた貸金業法上の規制です。
複数社から借入している場合、残高の合計が年収の3分の1を超えていると、アコムを含む消費者金融では原則として新たな融資を受けられません。
この状態を解消する手段のひとつが、複数の借入を一本化するおまとめローンです。
おまとめローンは、複数の消費者金融やカードローンの残高をまとめて一社に集約することで、月々の返済額を整理しやすくするサービスです。
アコム自体にもおまとめローン専用の商品があり、他社借入の一本化を目的として申込できます。
ただし、おまとめローンも審査が行われるため、信用情報に問題がある状態では利用できない場合があります。
まずは自分の借入残高の合計と年収の3分の1の金額を比較して、現状の総量規制への抵触状況を確認しましょう。
再申込は前回の申込履歴が消えた後に行うのがおすすめ
アコムの審査に落ちた直後に再申込しても、審査状況が変わっていない限り同じ結果になる可能性が高いです。
審査落ちの記録は信用情報機関に照会履歴として残り、短期間に複数社へ申込むと「資金繰りに困っている」とみなされるリスクがあります。
再申込の目安として、最低でも前回の申込から6ヶ月は期間を空けましょう。
- 最低6ヶ月の期間を空ける(照会履歴がCICで6ヶ月参照可能)
- 落ちた原因(信用情報・残高・申込情報)を特定して改善する
- 在籍状況の変化・他社残高の削減など具体的な変化を作ってから申込む
この期間を活用して、落ちた原因を特定し、収入の安定や借入残高の削減といった改善を進めてください。
在籍状況が変わった・他社借入を返済して残高が減ったといった具体的な変化がある場合は、再申込の条件が整ったと判断できます。
審査に落ちたこと自体は、信用情報に傷として残るものではありませんが、照会履歴は残るため、次の申込タイミングは慎重に判断しましょう。
アコムで落ちた後に検討できる他社カードローンの選び方
アコムの審査に落ちた後、すぐに別のカードローンへ申込む前に、落ちた原因を整理することが先決です。
原因が信用情報にある場合は、他社でも同様の結果になる可能性が高く、複数社への同時申込は照会履歴を増やすだけになります。
他社を検討する際は、審査基準や対象者層が自分の状況に合っているかを確認することが重要です。
銀行系カードローンは、消費者金融とは審査の仕組みや申込条件が異なります。
消費者金融の中では、プロミスやSMBCモビットといった大手が同様のサービスを提供しており、審査基準や貸付条件などを比較したうえで申込先を絞り込むことをおすすめします。
審査落ちの原因が総量規制にある場合は、まず借入残高を減らすことを優先し、他社申込は残高削減後に行いましょう。
申込前に各社の公式サイトで申込条件を確認し、自分の収入・借入状況と照らし合わせてから判断してください。
アコムの審査に関するよくある質問
申込前に審査について疑問を持つのは自然なことです。
在籍確認の電話や他社借入の影響、審査結果が出るまでの時間など、申込をためらわせる疑問は多岐にわたります。
以下では、アコムの審査に関して特に多く寄せられる疑問に対して、公式データと制度的な事実をもとに回答します。
審査の仕組みを正確に把握したうえで、申込を判断する材料にしてください。
- アコムの審査は在籍確認の電話なしで完了しますか?
-
アコムが審査を行う際、勤務先への電話連絡は原則行われません。
迅速に手続きを完了できれば、職場に気づかれることなく借入することも可能です。
ただし申込内容によっては、勤務先に電話をかける場合もあります。
電話連絡が必要となった場合、アコムは申込者に事前連絡の電話をかけます。
申込者から同意を得ない状態で、勤務先に電話をかけることはないので安心してください。
- 他社借入がある状態でもアコムの審査に通りますか?
-
他社借入がある状態でも、総量規制の範囲内であれば審査の対象となります。
総量規制とは、貸金業法に基づく制度で、消費者金融からの借入総額が年収の3分の1を超える場合に新たな融資を受けられなくなる仕組みです。
アコムへの申込時には、他社借入の残高も含めた総借入額が年収の3分の1以内に収まっているかどうかが確認されます。
他社借入残高が多い状態では、仮に収入や信用情報に問題がなくても、総量規制に抵触して審査が通らない場合があります。
申込前に他社残高の合計額と自身の年収を照らし合わせ、3分の1ラインを超えていないかを確認しておきましょう。
- アコムの審査結果は何分で分かりますか?
-
Web申込を選んだ場合、審査回答の目安は最短20分です。
この20分はあくまで審査回答が出るまでの所要時間であり、必要書類の提出や契約手続きが完了するまでには別途時間がかかります。
審査に時間がかかる主な要因は、書類の不備・在籍確認の手続き・申込が集中する時間帯の3点です。
深夜や早朝の申込は翌営業日以降の対応となるため、即日融資を希望する場合は日中に申込手続きを完了させておくのがおすすめです。
- 審査落ちの記録はいつまで信用情報に残りますか?
-
アコムの審査に落ちた事実そのものは、信用情報機関に長期間記録されるものではありません。
ただし、審査の過程でアコムが信用情報機関に照会した記録(いわゆる申込情報)は、照会日から6ヶ月間残ります。
短期間に複数社へ申込むと照会記録が重なり、他の貸金業者から資金需要の高まりとして判断されやすくなるため、連続した申込には慎重になる必要があります。
過去に延滞や債務整理などの異動情報がある場合、CIC・JICCでは契約終了後5年以内は記録が残るので注意しましょう。
信用情報の現状を確認したい場合は、CIC・JICC・KSCといった信用情報機関に開示請求することで、自身の記録を取り寄せられます。
- アコムの審査に通りやすくする方法はありますか?
-
アコムの審査に向けた対策としては、申込情報を正確に記入するのがおすすめです。
収入額・勤務先・他社借入残高などに虚偽や誤りがあると、書類との照合で不一致が生じ、審査の印象が悪化します。
他社借入残高が多い場合は、一部を返済して総借入額を年収の3分の1以内に抑えてから申込む方法が有効です。
信用情報に延滞記録がある場合は、記録が消えるまでの期間を待ってから申込む方が、審査への影響を軽減できます。
また、申込前にアコムの3秒診断を活用して、借入可能かどうかの傾向を確認してから本審査に進む流れが、無駄な申込記録を残さないうえでも合理的です。
まとめ:アコムの審査を通過するには4つのポイントが重要
アコムの審査通過率は40.1%※ですが、申込前の準備次第で通過の可能性を高めることができます。
審査では年収・信用情報・他社借入残高・在籍状況が総合的に判断されます。
この4点を事前に整理しておくことが、審査結果に直結します。
信用情報に不安がある場合は、申込前にCIC・JICCへ開示請求して現状を把握してください。
他社借入の残高が年収の3分の1を超えている場合は、総量規制の観点から追加融資が難しくなるため、借入の整理を先に進めることが現実的な対応です。
雇用形態がアルバイトやパートであっても、継続的な収入があれば申込の対象となります。
まずはアコムの3秒診断で借入可能かどうかの目安を確認し、その結果をもとに本申込へ進むかどうかを判断してください。
