「ファクタリングの手数料が高いのか低いのか、判断する基準がわからない」
「手数料以外に隠れたコストがあるのではないかと不安だ」
上記のようにお悩みの方も多いのではないでしょうか。
提示された率をこの範囲と照合するだけで、適正かどうかの第一判断ができます。
この記事では、手数料の相場・仕組み・削減方法に加え、手数料が低いファクタリング会社12社を比較形式で紹介します。
あわせて、手数料の勘定科目や仕訳・消費税の扱いなど会計処理の方法と、悪徳業者を見分けるチェックリストも解説します。
複数社への見積もり取得と条件整理を組み合わせることで、手数料は大幅に下げられます。
当サイトのコンテンツ制作
セントラル資金調達コラムでは、利用者の皆様が安心して利用できる正規の消費者金融のみを厳選してご紹介しています。
- 貸金業法を順守した記事作成
→賃金業法で定められた範囲でのコンテンツ作成 - 中立・公正な情報の提供
→ユーザーに誤解を与えない中立かつ公正な情報提供 - 専門的見解に基づいた情報の提供
→公的な学術文献や調査データに基づいた情報提供
当メディアでは複数の基準を用いて信頼できる業者の見極めを行っております。
- 運営会社の資本金や所在地が明確である業者
- 反社会的勢力との関わりがないと確認できる業者
- 闇金ではないと確認できる業者
当サイトに掲載中の金融に関する情報は、公開後も定期的に内容を見直し最新情報を反映しています。
詳細な方針や運営目的については、セントラル資金調達コラムに関するコンテンツポリシーをご確認ください。
株式会社セントラルは、昭和48年(1973年)の創業、老舗の消費者金融です。
貸金業法を順守し一人ひとりの状況に寄り添った対応を強みとしています。
現在はWEB完結でお申込みが可能。公式サイトからお申込み可能です。
ファクタリング手数料の相場と2社間・3社間の違い
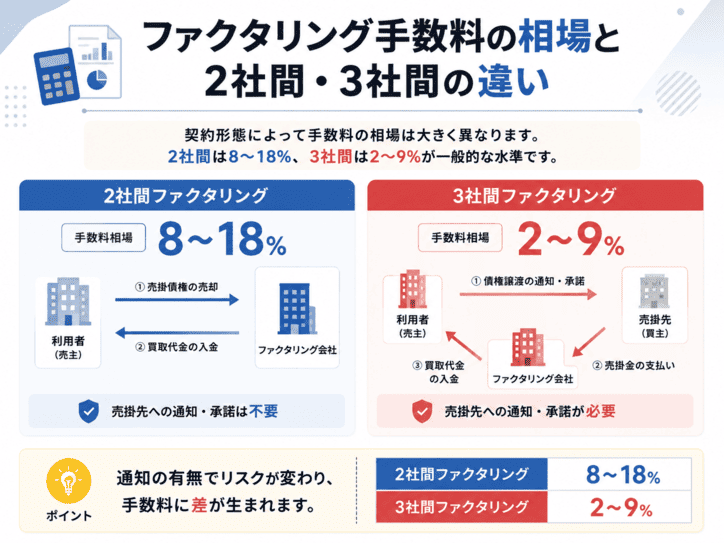
ファクタリングの手数料は、契約形態によって相場が大きく異なります。
2社間ファクタリングは8〜18%、3社間ファクタリングは2〜9%が一般的な水準で、同じ売掛金を現金化する場合でも、どちらを選ぶかによってコストが数倍変わることがあります。
この差が生まれる根本的な理由は、売掛先への通知の有無とリスク構造の違いにあります。
手数料率は業者が恣意的に設定しているわけではなく、回収リスクの大きさに応じて決まる仕組みです。
| 契約形態 | 手数料相場 |
|---|---|
| 2社間ファクタリング | 8〜18% |
| 3社間ファクタリング | 2〜9% |
相場の範囲を知り、差が生まれる理由を理解することで、提示された手数料率が適正かどうかを自分で判断できるようになる傾向があります。
2社間ファクタリングの手数料相場は8〜18%と幅が広い
2社間ファクタリングの手数料は8〜18%が相場で、3社間と比べて水準が高く、かつ業者間の差も大きい点が特徴です。
売掛先に通知せずに資金化できる分、ファクタリング会社は売掛金の回収リスクをすべて自社で負います。
売掛先が支払いを遅延・拒否した場合でも、利用者に遡及請求できないノンリコース契約が一般的なため、業者はそのリスクを手数料に上乗せします。
手数料率の幅が広い理由は、審査対象が利用者自身の信用力に加え、売掛先の財務状況や支払い実績にまで及ぶためです。
- 売掛先に通知しないため、業者が回収リスクをすべて負う
- ノンリコース契約が一般的で、売掛先倒産時も利用者に遡及請求できない
- 売掛先の財務状況・支払い実績まで審査対象となり、不確実性が高い
売掛先が大手上場企業であれば8〜10%台前半に収まることが多く、売掛先が中小企業で支払いサイトが長い場合は15〜18%に近い水準になります。
初回利用時は実績がないため高めの料率が提示されやすいですが、継続利用で売掛先の信用履歴が積み上がると、次回以降の交渉余地が生まれます。
3社間ファクタリングの手数料相場は2〜9%と低く抑えられる
3社間ファクタリングの手数料は2〜9%が相場で、2社間と比べて明らかに低水準です。
売掛先にファクタリングの利用を通知し、売掛金の支払い先をファクタリング会社に変更することに同意を得るため、業者は売掛先から直接回収できます。
回収リスクが大幅に下がる分、手数料率も低く設定できる構造です。
- 売掛先への通知が取引関係に影響しないか確認する
- 売掛先が大手企業・官公庁の場合は2〜4%台の低率が期待できる
- 手数料の低さを優先するか、非通知を優先するかを判断軸にする
売掛先が大手企業で支払い能力が高い場合、2〜4%台の低率が適用されるケースも珍しくありません。
一方で、手数料が低い分、売掛先への通知という手続きが必要になります。
取引先に資金繰りの状況が伝わることを懸念する経営者も多く、3社間を選べる場面は取引関係や業種によって限られます。
手数料率の低さを優先するか、売掛先への非通知を優先するかを判断軸に、自社の状況に合った形態を選んでください。
手数料の差が生まれる仕組みと売掛先への通知有無の関係
2社間と3社間で手数料に大きな差が生まれる根本的な理由は、ファクタリング会社が負うリスクの大きさの違いにあります。
3社間では売掛先が支払い先の変更に同意しているため、ファクタリング会社は売掛金を確実に回収できる状態で契約が成立する傾向があります。
一方、2社間では売掛先は取引の存在すら知らないため、利用者が売掛金を受け取ってファクタリング会社に引き渡す流れになります。
この構造上、2社間では利用者が意図的に売掛金を流用するリスクや、売掛先が倒産した際の回収不能リスクを業者が丸ごと引き受けることになります。
- 3社間ファクタリング
売掛先が支払い先変更に同意 → 業者が直接回収 → リスク低 → 手数料低 - 2社間ファクタリング
売掛先は取引を知らない → 利用者経由で回収 → 流用・倒産リスクを業者が負担 → 手数料高
リスクの大きさが手数料率に直接反映されるため、2社間が高く・3社間が低くなるのは業者側の論理として合理的です。
売掛先への通知有無は、単なる手続きの違いではなく、手数料コスト全体を左右する重要な選択です。
どちらの形態が自社に合っているかは、売掛先との関係・売掛金額・資金化を急ぐ度合いの3点を整理したうえで判断しましょう。
手数料を左右する5つの条件と申込前に確認すべき自社の状況
ファクタリングの手数料率は、申込内容によって大きく変動します。
業者が提示する率は固定ではなく、売掛先の属性・売掛金額・支払期日・対応速度・利用実績という5つの条件を総合的に評価したうえで決まります。
この5つを事前に把握しておくことで、申込前から手数料の目線を持てるようになります。
自社の状況がどの条件に当てはまるかを確認し、交渉の糸口を見つけてみてください。
売掛先の信用力が高いほど手数料率は低くなる傾向がある
ファクタリングの手数料率を決める最大の要素は、売掛先の信用力です。
業者は売掛金を買い取る際、その債権が回収できるかどうかのリスクを手数料に転嫁します。
売掛先が大手上場企業や官公庁であれば、支払い不能になる可能性が極めて低いため、業者が負うリスクが小さくなり、手数料率も低く設定されます。
反対に、売掛先が中小企業や設立間もない会社の場合、支払い能力の不確実性が高まるため、手数料率が上昇します。
- 大手上場企業・官公庁:3社間で2〜4%台が期待できる
- 中小企業(信用力普通):2社間で10〜15%程度
- 中小企業(支払いサイト長):2社間で15〜18%に近い水準
申込前に売掛先の業種・規模・上場有無を整理しておくと、業者との交渉で根拠を示しやすくなります。
同じ自社の売掛金であっても、どの売掛先の債権を選ぶかで手数料率が2〜5%程度変わるケースは珍しくありません。
複数の売掛先を持つ場合は、信用力の高い先の債権を優先して申し込む方が、コストを抑えやすくなります。
売掛金額が大きいほど手数料率が下がりやすい
売掛金額の規模も、手数料率に直接影響を与える要素です。
業者側から見ると、少額債権も高額債権も審査・契約・入金の手続きコストはほぼ同じです。
そのため、売掛金額が大きいほど業者の利益が確保しやすくなり、手数料率を下げる余地が生まれます。
- 100万円未満:手数料率が上限に近い水準になりやすい
- 500万円以上:交渉で相場の下限近くまで引き下げられる余地あり
- 複数の売掛金を一括申込みして総額を増やすことも有効
目安として、100万円未満の少額債権では手数料率が上限に近い水準になりやすく、500万円以上では交渉によって相場の下限近くまで引き下げられる余地があります。
申込前に複数の売掛金をまとめて一括申込みする方法も、総額を増やして手数料率を下げる手段として有効です。
ただし、まとめる債権の売掛先が複数にわたる場合、それぞれの信用力が個別に審査されます。
申込額と手数料率の関係を業者に直接確認し、金額帯ごとの目線を把握してから申し込むようにしましょう。
支払期日が近い売掛金は手数料が低く設定されやすい
売掛金の支払期日までの残存期間が短いほど、業者が資金を拘束するリスクが小さくなります。
業者は買い取った売掛金が回収されるまでの間、その資金を運用できない状態が続きます。
支払期日まで3か月先の債権と、支払期日まで2週間の債権では、業者が負う期間リスクが大きく異なります。
残存期間が短い債権ほど、業者の資金拘束期間が短くなるため、手数料率が低く設定されやすくなります。
- 30日以内:手数料率が低めに出やすい
- 90日超:手数料率が高くなる傾向がある
- 資金繰りに余裕があれば、支払期日が近づいてから申し込む方がコスト面で有利
申込のタイミングを意識的に調整し、支払期日が近い売掛金を選んで申し込むことで、手数料を抑えられます。
一般的には、支払期日まで30日以内の債権は手数料率が低めに出やすく、90日超の長期債権は手数料率が高くなる傾向があります。
資金繰りに余裕がある場合は、売掛金の支払期日が近づいてから申し込む方が、コスト面で有利になります。
即日対応を求めると手数料が通常より2〜5%程度上乗せされる
資金調達を急ぐ状況では、業者の審査・契約・入金プロセスを圧縮する必要があります。
通常の審査では複数日かけて行う与信確認を短時間で完了させるため、業者側の業務負荷が増し、その分が手数料に上乗せされます。
即日対応の場合、通常の手数料率に対して2〜5%程度の上乗せが発生するのが一般的な水準です。
100万円の売掛金を即日で現金化する場合、手数料が5%上乗せされると5万円の追加コストになります。
急ぎの資金調達が必要な場合でも、2〜3社から並行して見積もりを取ることで、過剰な上乗せを防ぐことができます。
即日対応と手数料率のバランスを見極めたうえで、利用するかどうかを判断しましょう。
利用実績を積むと継続取引での手数料引き下げ交渉が通りやすくなる
初回利用では業者が申込者の信用情報を持っていないため、手数料率は相場の中間から上限寄りに設定されます。
2回・3回と同じ業者を継続利用することで、業者側に返済履歴・入金実績・取引態度のデータが蓄積されます。
このデータが信用の裏付けになり、業者が手数料率を下げるための根拠として機能します。
- 継続利用回数(3回以上が交渉の目安)を具体的に伝える
- 毎回期日通りに支払われている売掛先の実績を示す
- 他社の見積もり提示率を比較材料として活用する
継続取引の実績が3回以上になった時点で、手数料率の引き下げを業者に申し入れると、交渉が通りやすくなります。
交渉の際は「○回継続利用している」「毎回期日通りに支払われている売掛先の債権を持ち込んでいる」という事実を具体的に伝えることが、交渉を有利に進めるうえで効果的です。
また、複数の業者に見積もりを取り、他社の提示率を比較材料として示すことで、交渉に現実的な圧力をかけられます。
売掛金額別の手数料シミュレーションと実質コストの試算
手数料率が同じでも、売掛金額や隠れ費用の有無によって手元に残る金額は大きく変わります。
「10%と提示されたから90万円が入る」と単純に計算すると、実際の受取額が想定を下回るケースが少なくありません。
売掛金額・隠れ費用・業種という3つの軸でコストを試算することで、業者間の比較が初めて正確になります。
このセクションでは、具体的な数字を使ったシミュレーションと、業種ごとの手数料傾向を順に解説します。
売掛金100万円・手数料10%なら受取額は90万円になる
売掛金100万円に対して手数料10%が適用された場合、ファクタリング業者に10万円が差し引かれ、手元に入る金額は90万円です。
この計算自体はシンプルですが、手数料率が変わるだけで受取額は大きく動きます。
同じ100万円の売掛金でも、手数料5%なら受取額は95万円、手数料18%なら82万円と、13万円の差が生じます。
| 手数料率 | 受取額(売掛金100万円) |
|---|---|
| 5% | 95万円 |
| 10% | 90万円 |
| 18% | 82万円 |
さらに売掛金額が大きくなるほど、手数料率の差が金額に与える影響は顕著になります。
売掛金500万円・手数料10%なら差し引かれる額は50万円ですが、手数料5%に交渉できれば25万円の節約になり、その差額は資金繰りに直結します。
手数料率の交渉は「わずかな数字の話」ではなく、売掛金額が大きいほど実質的な資金調達コストに大きく影響することを意識してください。
手数料率の比較は、同一の売掛金額・同一の支払期日という条件をそろえたうえで行うのが望ましいでしょう。
隠れ費用(債権譲渡登記・印紙税・出張費)を含めた実質手数料率の計算方法
ファクタリングの実質コストは、手数料率だけでは測れません。
2社間ファクタリングでは、売掛債権の譲渡を法的に公示するために債権譲渡登記を行う場合があり、登記費用として1万5,000円〜2万円程度が別途発生します。
債権譲渡登記 / 質権設定登記
登録免許税:
(債権個数が5,000個以下の場合) 1件につき7,500円(※租税特別措置法により軽減された額)
(債権個数が5,000個を超える場合)1件につき15,000円
債権譲渡契約書が印紙税法上の第15号文書に該当する場合、記載金額1万円以上または金額記載なしの印紙税は原則200円です。
対面契約を求める業者では、担当者の出張費や交通費が実費請求されることもあります。
これらを含めた実質手数料率は、次の計算式で確認しましょう。
実質手数料率(%)=(手数料額 + 諸費用の合計)÷ 売掛金額 × 100
例)売掛金100万円・手数料10%・諸費用3万円の場合:(10万円 + 3万円)÷ 100万円 × 100 = 実質13%
実質手数料率(%)=(手数料額+諸費用の合計)÷ 売掛金額 × 100
売掛金100万円・手数料10%・諸費用合計3万円の場合、実質手数料率は13%と提示された率より3ポイント高くなります。
見積もり段階で「総支払額はいくらか」を業者に明示させ、実質手数料率を自分で計算する習慣をつけてください。
業種別の手数料傾向(建設・医療・ITで異なる理由)
ファクタリングの手数料率は、業種によって傾向が異なります。
手数料率の高低は、売掛先の支払能力・売掛金の回収サイクル・業界固有のリスクという3つの要素で決まるためです。
建設業は、手数料率が比較的高くなる傾向があります。
下請け構造が複雑で支払サイトが長く、元請け企業の経営状況によって回収リスクが変動しやすいことが主な理由です。
医療・介護業界は、売掛先が健康保険組合や自治体などの公的機関になるため、回収リスクが低く評価され、手数料率が相対的に低くなるケースが多いです。
診療報酬や介護報酬は国が支払いを保証する性質を持つため、業者側のリスクが限定されます。
| 業種 | 手数料傾向 | 主な理由 |
|---|---|---|
| 建設業 | 高め | 下請け構造が複雑 支払いサイトが長い |
| 医療・介護 | 低め | 売掛先が公的機関で回収リスクが低い |
| IT・システム開発 | 案件次第で幅あり | 大手向け継続案件は低率 新興企業向け単発は高め |
IT・システム開発業は、案件規模や売掛先の属性によって手数料率に幅が出やすい業種です。
大手企業向けの継続的な保守契約であれば低率で通りやすい一方、新興企業向けの単発案件では高めに設定されることがあります。
自社の業種が手数料率にどう影響するかを事前に把握したうえで、同業種での利用実績が豊富な業者に申し込みましょう。
ファクタリング手数料を節約するのに役立つ4つの方法
ファクタリングの手数料は、業者や申込条件を工夫することで相場の下限に近づけられます。
提示された率をそのまま受け入れる必要はなく、見積もりの取り方・契約形態の選択・利用実績の活用という4つの切り口でコストを圧縮できます。
手数料の削減は、資金調達コスト全体を見直す直接的な手段です。
特に複数回利用を検討している事業者にとっては、1回ごとのコスト差が年間ベースで大きな金額になります。
以下の4つの方法を順に確認し、自社の状況に合った対策を取り入れてください。
複数社に同条件で見積もりを取り手数料を比較する
複数社への同条件での見積もり依頼は、手数料を下げるうえで非常に優れた方法です。
ファクタリングの手数料率は業者ごとに独自の審査基準で決まるため、同じ売掛金・同じ売掛先でも、業者によって提示率が5〜10%ポイント以上開くことがあります。
見積もりを1社だけに依頼した場合、その率が相場の上限付近であっても比較対象がないため気づけません。
複数社に依頼する際は、売掛先の企業名・売掛金額・支払期日・必要な資金調達日の4点を統一して伝えることが前提です。
- 売掛先の企業名
- 売掛金額
- 支払期日
- 必要な資金調達日
条件が揃っていなければ、提示された率を横並びで比較できず、単純な金額比較になってしまいます。
目安として、最低3社から見積もりを取ることで手数料の分布が把握でき、相場より高い業者を自然に除外できます。
最終的に業者を絞り込む段階では、手数料率だけでなく契約書の内容と償還請求権の有無も合わせて確認しましょう。
3社間ファクタリングを選ぶと手数料を半分以下に抑えられる場合がある
3社間ファクタリングは、2社間と比べて手数料率が大幅に低くなる契約形態です。
2社間の相場が8〜18%であるのに対し、3社間は2〜9%が一般的な水準であるため、同額の売掛金を現金化する場合に手数料が半分以下になるケースが十分あります。
この差が生まれる理由は、売掛先への通知と同意取得によって、ファクタリング会社が回収不能リスクを大きく下げられる点にあります。
リスクが低い分、業者は低い手数料率でも採算が取れるため、利用者側のコスト負担は軽くなるのが特徴です。
3社間を選ぶ際に確認すべき点は、売掛先への通知が自社の取引関係に影響しないかどうかです。
売掛先によっては、ファクタリングの利用を知られることで取引継続に支障が出る場合もあるため、関係性を踏まえて判断してください。
売掛先が大手企業・上場企業・官公庁である場合は、通知による関係悪化のリスクが低く、かつ売掛先の信用力が高いため、3社間で比較的低い手数料率が提示されやすい状況です。
オンライン完結型を選ぶとAIスコアリングで手数料が低くなりやすい
オンライン完結型のファクタリングは、対面型と比べて手数料が低水準になりやすい傾向があります。
オンライン完結型では、審査にAIスコアリングを導入している業者が多く、売掛先の信用情報・取引履歴・入金実績をデータで評価することで、人的審査のコストを削減しています。
業者側の運営コストが下がる分、その一部が手数料率の引き下げとして利用者に還元される構造です。
対面型の業者では、担当者の出張費・書類の郵送費・対面審査のコストが手数料に上乗せされるケースがあります。
オンライン完結型を選ぶ際は、契約から入金までの日数と、審査に必要な書類の種類を事前に確認しましょう。
業者によっては、請求書・通帳のコピー・本人確認書類の3点のみで申込が完了し、最短で当日中に入金されるサービスもあります。
ただし、オンライン完結型であっても契約書の発行と内容確認は必須です。口頭や画面上の説明だけで契約を進める業者は避けてください。
支払期日の調整や再利用実績を活かした手数料交渉の進め方
手数料は交渉によって引き下げられる余地があり、特に支払期日と利用実績の2点が交渉材料として有効です。
支払期日については、期日が近い売掛金ほどファクタリング会社の資金拘束期間が短くなるため、リスクが低いと評価されます。
30日以内の短期売掛金と90日超の長期売掛金では、同じ業者でも提示される手数料率に3〜5%ポイント程度の差が出ることがあります。
可能であれば、支払期日が近い売掛金を優先的にファクタリングに回すことで、交渉前から手数料を下げる条件を整えられます。
- タイミング:申込書への署名前(契約後の変更は実務上ほぼ不可)
- 支払期日:30日以内の短期売掛金を優先して申し込む
- 利用実績:継続利用の意向を明示し、回数・実績を具体的に伝える
- 比較材料:他社の見積もり提示率を交渉の根拠として活用する
利用実績については、同一業者を繰り返し利用することで、業者側が回収リスクを実績ベースで評価できるようになる傾向があります。
初回より2回目・3回目のほうが低い手数料率を提示されるケースが多く、継続利用の意向を交渉時に明示することも有効です。
交渉のタイミングは、申込書への署名前が原則です。契約締結後に手数料の変更を求めることは、実務上ほぼ認められません。
手数料が低いファクタリング会社おすすめ12選
手数料の低さを軸にファクタリング会社を選ぶ際は、公表されている手数料率だけでなく、自社の業種・売掛金額・利用頻度との相性を確認することが判断の精度を高めます。
以下で紹介する12社は、手数料水準・対応業種・申込方法の観点から選定しています。
| サービス | 手数料 | 審査時間 | 入金速度 | 買取下限額 | 契約形態 | 申込方法 | 審査通過率 |
|---|---|---|---|---|---|---|---|
| QuQuMo 詳細はこちら | 1%~ | 最短30分 | 最短2時間 | 下限なし | 2社間 | Web完結 | 非公表 |
| ペイトナー ファクタリング 詳細はこちら | 一律10% | 最短10分 | 最短10分 | 1万円~ | 2社間 | Web完結 | 非公表 |
| ビートレーディング 詳細はこちら | 2社間:4%~ 3社間:2%~ | 最短30分 | 最短2時間 | 下限なし | 2社間・3社間 | Web・電話 | 非公表 |
| OLTA 詳細はこちら | 2%~9% | 最短即日 | 最短即日 | 下限なし | 2社間 | Web完結 | 非公表 |
| アクセルファクター 詳細はこちら | 0.5%~ | 最短2時間 | 最短2時間 | 30万円~ | 2社間・3社間 | Web・電話 | 93.3% ※1 |
| PMG 詳細はこちら | 1%~10% | 最短30分 | 最短30分 | 50万円~ | 2社間・3社間 | Web・電話 | 非公表 |
| トップ・マネジメント 詳細はこちら | 2社間:3.5%~ 3社間:0.5%~ | 最短30分 | 最短2時間 | 30万円~ | 2社間・3社間・2.5社間 | Web・電話 | 非公表 |
| えんナビ 詳細はこちら | 0.5%~ | 非公表 | 最短1日 | 50万円~ | 2社間・3社間 | Web・電話 | 非公表 |
| 日本中小企業 金融サポート機構 詳細はこちら | 1.5%~ | 最短30分 | 最短3時間 | 下限なし | 2社間・3社間 | Web・電話 | 非公表 |
| ファクタリングの TRY 詳細はこちら | 1.2%~ | 最短2時間 | 最短2時間 | 10万円~ | 2社間・3社間 | Web・電話 | 97% ※2 |
| labol(ラボル) 詳細はこちら | 一律10% | 最短30分 | 最短30分 | 1万円~ | 2社間 | Web完結 | 非公表 |
| 電子請求書早払い 詳細はこちら | 1%~6% | 初回最短5営業日 | 初回最短5営業日 | 10万円~ | 原則2社間 | オンライン | 非公表 |
オンライン完結型から対面型、フリーランス特化型から大企業向けまで、事業形態によって最適な選択肢は様々です。
自社の状況と照らし合わせながら、手数料率と付帯条件の両面で比較してください。
QuQuMo|オンライン完結で手数料1〜14.8%
- 手数料が1〜14.8%で、オンライン完結のため来店不要
- 請求書と通帳のアップロードのみで申込が完了する
- 審査結果の通知が最短2時間で、即日入金にも対応
QuQuMoは、請求書と通帳コピーをアップロードするだけで申込が完了するオンライン完結型のファクタリングサービスです。
手数料は1〜14.8%で、2社間ファクタリングとしては下限が低めに設定されています。
来店・郵送・押印が不要なため、移動時間を確保しにくい個人事業主やフリーランスでも手続きを進めやすい設計です。
審査から入金までの最短所要時間は2時間で、急ぎの資金需要にも対応できます。
売掛先への通知なしで資金化できる2社間方式を採用しているため、取引先との関係を維持したまま利用したい場合に向いています。
手数料の最終提示は審査後になるため、申込前に見積もりを取って実際の率を確認してから判断してください。
| 手数料 | 1%~ |
|---|---|
| 審査時間 | 最短30分 |
| 入金速度 | 最短2時間 |
| 買取下限額 | 下限なし |
| 契約形態 | 2社間 |
| 申込方法 | Web完結 |
| 審査通過率 | 非公表 |
ペイトナーファクタリング|初回10%・2回目以降は最低1%から
- 初回利用時の手数料が一律10%で明確
- 2回目以降は手数料が最低1%まで下がる実績連動型
- 個人事業主・フリーランスを主な対象とした設計
ペイトナーファクタリングは、初回利用時の手数料を一律10%に固定し、2回目以降は利用実績に応じて最低1%まで引き下げられる仕組みを持つサービスです。
初回の手数料率は高く見えますが、継続利用によってコストが下がる構造は、定期的に売掛金が発生するフリーランスや個人事業主に適しています。
申込はオンラインで完結し、請求書のアップロードから最短10分での振込実績があります。
利用上限は初回が25万円、実績を積むことで上限が引き上げられる段階制を採用しています。
繰り返し利用することで手数料率が下がる点は、長期的なコスト管理の観点からメリットが大きいと言えます。
| 手数料 | 一律10% |
|---|---|
| 審査時間 | 最短10分 |
| 入金速度 | 最短10分 |
| 買取下限額 | 1万円~ |
| 契約形態 | 2社間 |
| 申込方法 | Web完結 |
| 審査通過率 | 非公表 |
ビートレーディング|2社間2〜9%・3社間1〜5%で業界最低水準
- 2社間2〜9%・3社間1〜5%と業界でも低い水準の手数料
- 累計買取実績が1,000億円を超える取引量
- 売掛金額の下限が30万円からで中小企業にも対応
ビートレーディングは、2社間ファクタリングの手数料が2〜9%、3社間が1〜5%と、業界内でも低い水準に設定されているサービスです。
2社間の相場が8〜18%であることを踏まえると、下限2%という設定は売掛先の信用力が高い案件で特に恩恵を受けやすい水準です。
累計買取実績が1,000億円を超えており、取引件数の多さが審査ノウハウと手数料設定の安定につながっています。
売掛金額の下限が30万円からのため、比較的小口の売掛金でも申込できます。
オンライン申込と対面申込の両方に対応しており、状況に応じて手続き方法を選べます。
最終的な手数料は審査結果によって変動するため、複数社と並行して見積もりを取ることをおすすめします。
| 手数料 | 2社間:4%~ 3社間:2%~ |
|---|---|
| 審査時間 | 最短30分 |
| 入金速度 | 最短2時間 |
| 買取下限額 | 下限なし |
| 契約形態 | 2社間・3社間 |
| 申込方法 | Web・電話 |
| 審査通過率 | 非公表 |
OLTA|AIスコアリングで手数料2〜9%・個人事業主も対象
- AIによるスコアリング審査で手数料2〜9%を実現
- 個人事業主・フリーランスも申込対象に含まれる
- 請求書・通帳データのアップロードのみでオンライン完結
OLTAは、AIスコアリング審査によって手数料2〜9%を実現しているオンライン完結型のファクタリングサービスです。
従来の対面審査と比べて人件費や運営コストを抑えられるため、その分が手数料率の低さに反映されています。
個人事業主やフリーランスも申込対象に含まれており、法人に限定されない点が利用の間口を広げています。
申込に必要な書類は請求書と入出金明細のみで、郵送や押印の手続きは不要です。
審査から入金まで最短即日で対応しており、急ぎの資金調達にも使いやすい設計です。
売掛先の属性や売掛金額によって最終的な手数料率は変わるため、まず見積もりを依頼して実際の率を確認してください。
| 手数料 | 2%~9% |
|---|---|
| 審査時間 | 最短即日 |
| 入金速度 | 最短即日 |
| 買取下限額 | 下限なし |
| 契約形態 | 2社間 |
| 申込方法 | Web完結 |
| 審査通過率 | 非公表 |
アクセルファクター|売掛金30万円から対応・手数料3〜10%
- 売掛金30万円からの小口案件に対応
- 手数料3〜10%で2社間としては低コストな設定
- 契約から入金まで最短即日で対応
アクセルファクターは、売掛金30万円からの小口案件に対応し、手数料3〜10%で資金化できるファクタリングサービスです。
小口対応と低手数料を両立している点が特徴で、売掛金額が小さい個人事業主や中小企業でも利用しやすい設計になっています。
申込はオンラインで完結し、審査から入金まで最短即日で対応しています。
2社間ファクタリングの相場が8〜18%であることを踏まえると、手数料10%が上限に設定されている点はコスト管理の面で見通しを立てやすい点です。
売掛先の業種や信用力によって手数料率は変動するため、申込前に見積もりを取って上限と下限の目線を確認しましょう。
| 手数料 | 0.5%~ |
|---|---|
| 審査時間 | 最短2時間 |
| 入金速度 | 最短2時間 |
| 買取下限額 | 30万円~ |
| 契約形態 | 2社間・3社間 |
| 申込方法 | Web・電話 |
| 審査通過率 | 93.3% ※1 |
注釈
※1:アクセルファクター公式サイトを参照
PMG|手数料2%〜で即日入金にも対応する低コスト設定
- 手数料の下限が2%からと業界水準を下回る設定
- 即日入金に対応しており、急ぎの資金調達に使いやすい
- 売掛金額・業種を問わず幅広い案件に対応
PMGは、手数料の下限が2%からと設定されており、即日入金にも対応しているファクタリングサービスです。
2社間ファクタリングとしては低い水準で、売掛先の信用力が高い案件では手数料を抑えられる可能性があります。
即日入金への対応は、資金繰りが急を要する場面での選択肢として機能します。
業種や売掛金額の制限が広めに設定されているため、特定業種に限定されず申込できます。
複数社の見積もりと並べて比較することで、PMGの手数料が自社の案件に対してどの水準に位置するかを確認しましょう。
| 手数料 | 1%~10% |
|---|---|
| 審査時間 | 最短30分 |
| 入金速度 | 最短30分 |
| 買取下限額 | 50万円~ |
| 契約形態 | 2社間・3社間 |
| 申込方法 | Web・電話 |
| 審査通過率 | 非公表 |
トップ・マネジメント|手数料1.5〜10%で大口取引に強い
- 手数料1.5〜10%で、大口売掛金ほど低率になりやすい
- 数千万円規模の大口案件に対応した審査体制を持つ
- 対面・オンラインの両方に対応
トップ・マネジメントは、手数料1.5〜10%で大口の売掛金取引に強みを持つファクタリングサービスです。
売掛金額が大きいほど手数料率が低くなる傾向があり、数千万円規模の案件では下限に近い率での契約実績があります。
対面とオンラインの両方に対応しているため、取引規模や状況に応じて申込方法を選べます。
大口案件の審査では、売掛先の信用情報の精査が丁寧に行われるため、審査に一定の時間を要することがあります。
売掛金額が大きく、かつ売掛先の信用力が高い案件を持つ企業は、手数料1.5%台での契約が現実的な選択肢になります。
申込前に売掛金額と売掛先の属性を整理したうえで、見積もりを依頼してください。
| 手数料 | 2社間:3.5%~ 3社間:0.5%~ |
|---|---|
| 審査時間 | 最短30分 |
| 入金速度 | 最短2時間 |
| 買取下限額 | 30万円~ |
| 契約形態 | 2社間・3社間・2.5社間 |
| 申込方法 | Web・電話 |
| 審査通過率 | 非公表 |
えんナビ|手数料3〜10%・建設業・医療業種の実績が豊富
- 建設業・医療業種の審査実績が豊富で業種特有の事情に対応
- 手数料3〜10%で2社間としては低コスト
- 業種ごとの売掛金サイクルを踏まえた柔軟な審査
えんナビは、建設業や医療業種での取引実績が豊富なファクタリングサービスで、手数料は3〜10%に設定されています。
建設業は工期が長く売掛金の支払いサイトが長期になりやすい、医療業種は診療報酬の支払いに独自のサイクルがあるという、業種特有の事情を踏まえた審査が行われます。
一般的なファクタリング会社では審査が通りにくい業種でも、実績の蓄積によって対応できるケースが多い点が特徴です。
手数料3〜10%という水準は、業種の特殊性を考慮した設定として妥当な範囲に収まっています。
建設業や医療業種で資金繰りに課題を抱えている場合は、業種実績のある会社を優先的に選ぶことで審査通過率を高められます。
申込時に業種・売掛先・支払いサイトを明確に伝えることで、より正確な見積もりを取れます。
| 手数料 | 0.5%~ |
|---|---|
| 審査時間 | 非公表 |
| 入金速度 | 最短1日 |
| 買取下限額 | 50万円~ |
| 契約形態 | 2社間・3社間 |
| 申込方法 | Web・電話 |
| 審査通過率 | 非公表 |
日本中小企業金融サポート機構|非営利型で手数料1.5〜10%
- 非営利型の運営方針により手数料1.5〜10%の低コスト設定
- 中小企業・個人事業主の資金繰り支援を目的とした審査姿勢
- 手数料の透明性を重視した契約プロセス
日本中小企業金融サポート機構は、非営利型の運営方針を掲げるファクタリングサービスで、手数料は1.5〜10%に設定されています。
営利目的の最大化を主眼に置かないため、手数料水準が相場の下限に近い設定になっています。
中小企業や個人事業主の資金繰り支援を目的としているため、審査においても利益優先ではなく事業の実態を重視する審査姿勢が取られています。
手数料の内訳と根拠を明示する透明性の高い契約プロセスは、初めてファクタリングを利用する事業者にとって安心材料になります。
利用を検討する際は、申込から入金までのスケジュールと必要書類を事前に確認してください。
| 手数料 | 1.5%~ |
|---|---|
| 審査時間 | 最短30分 |
| 入金速度 | 最短3時間 |
| 買取下限額 | 下限なし |
| 契約形態 | 2社間・3社間 |
| 申込方法 | Web・電話 |
| 審査通過率 | 非公表 |
ファクタリングのTRY|手数料5〜20%・審査通過率が高い
- 審査通過率が高く、他社で断られた案件でも対応実績がある
- 手数料5〜20%で、審査の柔軟性とのトレードオフ関係
- 最短即日での入金に対応
ファクタリングのTRYは、審査通過率の高さを強みとするサービスで、手数料は5〜20%の範囲に設定されています。
他社で審査が通らなかった案件でも対応実績があり、売掛先の属性や事業の状況が複雑な場合でも申込できます。
審査通過率の高さは、資金調達の緊急度が高く選択肢が限られている場合に重要な判断軸になります。
最短即日入金に対応しているため、急ぎの案件にも対応できます。
手数料率が高くなる可能性を踏まえたうえで、他の選択肢と並行して見積もりを取ることをおすすめします。
| 手数料 | 1.2%~ |
|---|---|
| 審査時間 | 最短2時間 |
| 入金速度 | 最短2時間 |
| 買取下限額 | 10万円~ |
| 契約形態 | 2社間・3社間 |
| 申込方法 | Web・電話 |
| 審査通過率 | 97% ※2 |
注釈
※1:ファクタリングのTRY公式サイトを参照
labol(ラボル)|フリーランス特化・手数料一律10%で使いやすい
- フリーランスに特化した設計で、少額の請求書から利用できる
- 手数料が一律10%で、申込前からコストを正確に計算できる
- 24時間365日申込受付で、深夜・休日の急な資金需要にも対応
labol(ラボル)は、フリーランスを主な対象とするファクタリングサービスで、手数料が一律10%に固定されています。
手数料が一律であるため、申込前の段階で手元に残る金額を正確に計算できます。
複数の手数料率が提示されるサービスと異なり、審査後に想定外の率を提示される心配がありません。
24時間365日申込を受け付けており、平日の業務時間内に手続きできないフリーランスでも利用しやすい設計です。
売掛金額の下限が1万円からと小口に対応しているため、単価の低い案件でも資金化できます。
フリーランスとして複数の取引先を持ち、少額の請求書が多い場合は、labol(ラボル)を候補に入れて比較してください。
| 手数料 | 一律10% |
|---|---|
| 審査時間 | 最短30分 |
| 入金速度 | 最短30分 |
| 買取下限額 | 1万円~ |
| 契約形態 | 2社間 |
| 申込方法 | Web完結 |
| 審査通過率 | 非公表 |
電子請求書早払い|大企業向け売掛金に特化・手数料1〜6%
- 大企業を売掛先とする売掛金に特化し、手数料1〜6%の低水準
- 電子請求書システムと連携した申込フローでペーパーレス対応
- 売掛先の信用力を最大限に活かした審査設計
電子請求書早払いは、大企業を売掛先とする売掛金の買取に特化したサービスで、手数料は1〜6%と業界内でも低い水準に設定されています。
売掛先が大企業であることによって回収リスクが低くなるため、その分が手数料率の低さに直結しています。
電子請求書システムとの連携により、紙の請求書や郵送手続きを省いたペーパーレスの申込フローを採用しています。
手数料1〜6%という水準は、3社間ファクタリングに近いコストで2社間の利便性を享受できる設計です。
売掛先が中小企業や個人事業主の場合は対象外になるため、取引先の規模を事前に確認してから申込してください。
| 手数料 | 1%~6% |
|---|---|
| 審査時間 | 初回最短5営業日 |
| 入金速度 | 初回最短5営業日 |
| 買取下限額 | 10万円~ |
| 契約形態 | 原則2社間 |
| 申込方法 | オンライン |
| 審査通過率 | 非公表 |
手数料の勘定科目と仕訳・消費税の扱い方
ファクタリングを利用した際の手数料は、会計処理の方法を誤ると税務調査で指摘を受けるリスクがあります。
勘定科目の選定・仕訳の記帳方法・消費税の取り扱いという3点を正しく押さえることで、経理処理のミスを防げます。
特に消費税については、ファクタリング取引の性質上、課税対象となる部分と非課税となる部分が混在するため、請求書の内訳を細かく確認しなければなりません。
経理担当者だけでなく、自ら帳簿をつけているフリーランスや個人事業主も、以下の処理方法を把握しておきましょう。
ファクタリング手数料の勘定科目は「売上債権売却損」が一般的
ファクタリング手数料の勘定科目は、売上債権売却損を使うのが一般的な処理方法です。
ファクタリングは売掛金(売上債権)をファクタリング会社に譲渡する取引であり、手数料は売掛金を額面より低い金額で売却した際の差額損失として計上します。
売掛金100万円を手数料10%で売却した場合、受取額は90万円となり、差額の10万円が売上債権売却損として費用計上されます。
売掛金(売上債権)を額面より低い金額でファクタリング会社に譲渡した際の差額損失を計上する勘定科目。税務上は損金算入が認められる。
一部の企業では支払手数料や雑損失という勘定科目を使うケースもありますが、取引の実態に即した勘定科目は売上債権売却損です。
税務上の扱いも同様で、売掛金の売却損として損金算入が認められます。
自社の会計ソフトに売上債権売却損の項目がない場合は、新たに科目を追加するか、性質が近い科目を選んだうえで補足説明を備考欄に記載しましょう。
ファクタリングによる金銭債権の譲渡は消費税の非課税取引となるのが原則
企業間で行う融資や事業取引には、消費税が発生します。
しかし金銭債権の譲渡は非課税取引に分類されるため、消費税が加算されることは原則ありません。
国債や株券などの有価証券、証券の発行がない国債、地方債、社債、株式等、合名会社などの社員の持分、抵当証券、金銭債権などの譲渡
ただし、株式・出資・預託の形態によるゴルフ会員権などの譲渡は非課税取引には当たりません。
ファクタリングも、同じように消費税の非課税取引として扱われます。
そのためファクタリンの手数料・売却損益を計算する際、消費税の加算は不要です。
発生するケースとしては、以下のケースが考えられます。
- 司法書士や弁護士への成功報酬
- ファクタリング契約時に発生した交通費・郵送料など
ファクタリングの申し込みを検討している方は、契約前に費用の内訳をよく確認しておいてください。
仕訳の具体例(売掛金100万円・手数料10%の場合)
売掛金100万円をファクタリングに出し、手数料10%(税込10万円)を差し引いた90万円が入金された場合の仕訳は次のとおりです。
まず売掛金の譲渡時点では、普通預金90万円・売上債権売却損10万円に対し、貸方は売掛金100万円として記帳するのが一般的です。
| 経理方式 | 借方 | 貸方 |
|---|---|---|
| 一般的な債権譲渡型 ファクタリングの場合 | 普通預金:90万円 売上債権売却損:10万円 | 売掛金:100万円 |
3社間ファクタリングでは、売掛先からファクタリング会社へ直接入金されるため、自社の帳簿上では売掛金の消込みとともに手数料を費用計上する流れになります。
2社間ファクタリングでは、売掛先からの回収額を一時的に預かり、ファクタリング会社へ送金する処理が加わるため、仕訳のステップが増える点に注意が必要です。
悪徳・違法業者を見分けるチェックリストと利息制限法の関係
ファクタリングを取り扱う会社の中には、悪徳業者・ヤミ金なども紛れています。
しかし、近時、ファクタリングを装った高金利の貸付けを行うヤミ金融業者の存在が確認されています。
貸金業法・利息制限法の規制対象外となる性質を逆手に取り、実質的に高利貸しと変わらない条件を提示する業者もいるため、契約前の確認が欠かせません。
悪徳業者を見分けるポイントは、手数料率・契約書の有無・償還請求権の設定という3点に集約されます。
これら3点に加え、契約前に確認すべき6項目を押さえておくことで、不利な契約を結ぶリスクを大幅に下げられます。
ファクタリングは利息制限法の対象外のため悪用されやすい
ファクタリングは売掛債権の売買取引に分類されるため、一般的な債権譲渡型ファクタリングであれば原則として貸金業法・利息制限法の適用対象にはなりません。
このようなファクタリングの法的性質は、売買契約に基づく債権譲渡であり、金銭の貸し借りではないので、二者間ファクタリング、三者間ファクタリングを行う上で貸金業の登録は必要ありません。
また、貸金業ではないため金利の上限の規制も適用されません
この法的空白が、高額手数料を正当化する口実として悪用されるケースを生んでいます。
一般的な債権譲渡型ファクタリングは、真正な売買取引であれば貸金業法や利息制限法の適用対象ではありません。
ただし形式上は債権譲渡でも、実質が貸付ならこれらの規制が適用される場合があります。
外形上はファクタリングでも償還請求権や買戻し義務が設定され、利用者が実質的に債権回収リスクを負担する取引は貸付に当てはまる可能性が高いです。
契約内容が売買の実態を備えているかどうかを確認することが、自社を守る第一の手段です。
高額な手数料・契約内容が不明確・買戻し義務がある業者は要注意
悪徳業者には、複数の共通した特徴があります。
まず手数料率については、2社間ファクタリングの相場上限が18%程度であるため、20%を超える率を提示してくる業者には注意する必要があります。
次に契約書の不備です。
正規のファクタリング業者は多くの場合書面で契約を締結し、手数料率・買取金額・支払期日・債権の内容を明記します。
口頭のみでの合意を求めてきたり、契約書の内容があいまいだったりする場合は、後から不利な条件を追加されるリスクがあります。
- 手数料率20%超:2社間の相場上限18%を超える提示は相場逸脱の可能性がある
- 契約書なし・内容があいまい:後から不利な条件を追加されるリスクがある
- 償還請求権あり:償還請求権や買戻し義務が設定されている場合、貸金業に該当する可能性あり
3点目が償還請求権の設定です。
ノンリコース(償還請求権なし)が正規ファクタリングの基本形であり、売掛先が倒産しても利用者に返済義務は生じません。
償還請求権や買戻し義務が設定されている場合は、取引の経済的実態によっては貸金業としてみなされるリスクがあります。
この3点のいずれかに該当する業者とは、契約を進めないようにしてください。
契約前に確認すべき6項目のチェックリスト
悪徳業者を排除するための確認事項を6点にまとめます。
契約書への署名前に、以下の項目を一つずつ確認してください。
1点目は、手数料率が2社間18%以下・3社間9%以下の相場内に収まっているかどうかです。
2点目は、書面による契約書が発行されるかどうかです。
3点目として、償還請求権なし(ノンリコース)の条件になっているかどうかが挙げられます。
- 手数料率が2社間18%以下・3社間9%以下の相場内に収まっているか
- 書面による契約書が発行されるか
- 償還請求権なし(ノンリコース)の条件になっているか
- 業者が会社概要・所在地・代表者名を明示しているか
- 債権譲渡登記費用・印紙税・出張費などの諸費用が事前に開示されているか
- 契約書に「元本返済義務」「利息」「保証」など貸付を連想させる文言がないか
4点目は、業者が会社概要・所在地・代表者名を明示しているかどうかです。
5点目は、債権譲渡登記費用・印紙税・出張費といった手数料以外のコストが事前に開示されているかどうかです。
債権譲渡契約書が印紙税法上の第15号文書に該当する場合、記載金額1万円以上または金額記載なしでは原則200円、1万円未満では非課税です。
[債権譲渡または債務引受けに関する契約書] 記載された契約金額が
1万円未満 非課税
1万円以上 200円
契約金額の記載のないもの 200円
6点目として、契約書に「元本返済義務」「利息」「保証」といった貸付を連想させる文言が含まれていないかどうかが挙げられます。
ファクタリングの申し込みをこれから行う方は、あくまで目安として考えてください。
ファクタリング手数料に関するよくある質問
ファクタリングの手数料をめぐっては、法律上の扱いや実務上の疑問が多く寄せられます。
相場や削減方法を理解したうえでも、「そもそも上限規制はあるのか」「審査落ちしたらコストはかかるのか」といった具体的な疑問は残りやすいものです。
以下では、手数料に関して特に問い合わせの多い5つの質問に回答します。
契約前の最終確認として、各回答を参照してください。
ファクタリング手数料に法律上の上限はありますか?
ファクタリングの手数料には、法律上の上限規制が存在しません。
貸金業法や利息制限法は「貸付け」に対して適用される法律であり、一般的な債権譲渡型ファクタリングは対象外です。
そのため、業者が手数料率を自由に設定できる構造になっており、一部の悪徳業者が30〜50%を超える手数料を請求するケースが実際に発生しています。
判断の目安として、2社間で18%・3社間で9%を超える提示があった場合は、相場から逸脱していると判断してよい水準です。
法規制がない分、利用者自身が相場を把握して業者を選ぶ姿勢が不可欠です。
手数料は分割払いできますか?
ファクタリングの手数料は、原則として一括差し引きの形で精算されます。
売掛金をファクタリング会社が買い取る際に、売掛金額から手数料を差し引いた金額が振り込まれる仕組みのため、手数料を後から分割で支払うという選択肢は通常設けられていません。
手数料の分割払いを認める業者は、実質的に貸付けに近い契約形態を取っている可能性があります。
資金繰りの観点では、手数料を差し引いた受取額を前提に資金計画を立てることが、過不足のない運転資金管理につながります。
銀行融資と比べて手数料はどちらが高くなりますか?
コストの水準だけで比較すると、ファクタリングの手数料は銀行融資の金利を大幅に上回るのが一般的です。
銀行の事業者向け融資の金利は年率1〜3%程度が多く、対してファクタリングは1回の利用で売掛金額の2〜18%が手数料として差し引かれます。
仮に支払期日まで30日の売掛金に対して10%の手数料を支払った場合、年率換算120%超に相当するコストになります。
ただし、銀行融資には審査期間・担保・保証人といった条件が伴うため、急ぎの資金調達や与信が取りにくい事業者にとっては選択肢になりません。
審査に通らなかった場合でも手数料はかかりますか?
審査に通らなかった場合、手数料は発生しないのが業界の一般的な取り扱いです。
ファクタリングの手数料は売掛債権の売買が成立したときに発生する費用であるため、審査落ちの段階では契約が成立しておらず、手数料を請求する根拠がありません。
ただし、審査の過程で発生した書類取得費用や出張審査費用を別途請求する業者が存在します。
正規の業者であれば、審査に関わる費用を事前に明示したうえで申込みを受け付けます。
手数料の見積もりは無料で取れますか?
主要なファクタリング会社の多くは、見積もりを無料で提供しています。
オンライン申込みに対応している業者では、売掛金額・支払期日・売掛先の業種などの情報を入力するだけで、手数料の概算を即日で確認できるサービスが、すでに普及しているところです。
見積もり取得の段階では契約義務が生じないため、まずは2〜3社に見積もりを依頼して相場感を確かめてみてください。
まとめ:ファクタリング手数料は複数社比較と条件整理で大幅に下がる
ファクタリングの手数料は、2社間で8〜18%・3社間で2〜9%が相場であり、複数社に見積もりを依頼するだけで提示率に数%の差が生まれます。
手数料率は固定ではなく、売掛先の信用力・売掛金額・支払期日・利用実績という条件を整えることで交渉の余地が広がります。
契約前には手数料率だけでなく、債権譲渡登記費用・印紙税・出張費といった諸費用を含めた実質コストを必ず確認してください。
会計処理については、手数料の勘定科目に売上債権売却損を使用し、消費税の課否判定を請求書の内訳単位で確認することが経理ミスの防止につながります。
資金繰りの改善を目的にファクタリングを利用するのであれば、まず3社以上に見積もりを依頼し、本記事の相場水準と照合したうえで業者を選んでください。