「個人事業主やフリーランスでもファクタリングを使えるのだろうか」
「手数料が高すぎて損をしないか、給与ファクタリングとの違いも分からない」
上記のようにお悩みの方も多いのではないでしょうか。
ファクタリングは、売掛債権をファクタリング会社に売却して資金を得る合法的な資金調達手段です。
請求書と売掛先が法人であれば、開業直後や赤字の状況でも審査に通過できる会社が存在します。
この記事では、個人事業主・フリーランス向けのおすすめファクタリング会社12社を手数料・審査・即日対応の3点で比較します。
あわせて、悪徳業者の見分け方や手数料の確定申告における仕訳方法、状況別の選び方も解説します。
手数料・審査基準・入金速度の3軸を確認したうえで、資金繰りの状況に合ったサービスを選びましょう。
当サイトのコンテンツ制作
セントラル資金調達コラムでは、利用者の皆様が安心して利用できる正規の消費者金融のみを厳選してご紹介しています。
- 貸金業法を順守した記事作成
→賃金業法で定められた範囲でのコンテンツ作成 - 中立・公正な情報の提供
→ユーザーに誤解を与えない中立かつ公正な情報提供 - 専門的見解に基づいた情報の提供
→公的な学術文献や調査データに基づいた情報提供
当メディアでは複数の基準を用いて信頼できる業者の見極めを行っております。
- 運営会社の資本金や所在地が明確である業者
- 反社会的勢力との関わりがないと確認できる業者
- 闇金ではないと確認できる業者
当サイトに掲載中の金融に関する情報は、公開後も定期的に内容を見直し最新情報を反映しています。
詳細な方針や運営目的については、セントラル資金調達コラムに関するコンテンツポリシーをご確認ください。
株式会社セントラルは、昭和48年(1973年)の創業、老舗の消費者金融です。
貸金業法を順守し一人ひとりの状況に寄り添った対応を強みとしています。
現在はWEB完結でお申込みが可能。公式サイトからお申込み可能です。
個人事業主・フリーランスがファクタリングを使える条件と仕組み
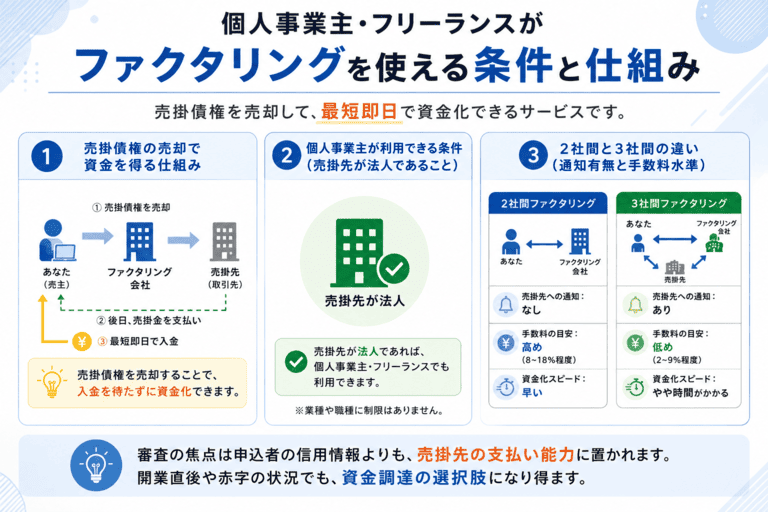
ファクタリングは、売掛債権を売却して資金を得る手段であり、銀行融資とは異なる審査基準で利用できます。
個人事業主やフリーランスがファクタリングを使う際には、利用できる条件と2社間・3社間という契約形態の違いを把握しておくことが出発点です。
銀行融資では重視される開業年数や決算書の内容が、ファクタリングの審査では多くの場合、決定的な要素とはなりません。
審査の焦点は申込者の信用情報よりも売掛先の支払い能力に置かれるため、開業直後や赤字の状況でも資金調達の選択肢になり得ます。
以下では、ファクタリングの仕組み・利用条件・契約形態の3点を順に解説します。
ファクタリングは売掛債権を売却して資金を得る合法的な資金調達手段
ファクタリングとは、取引先への請求書(売掛債権)をファクタリング会社に売却し、入金期日より前に現金を受け取る資金調達の手段です。
(債権の譲渡性)
第四百六十六条 債権は、譲り渡すことができる。ただし、その性質がこれを許さないときは、この限りでない
一般的な売掛債権ファクタリングは、債権譲渡による資金調達として取り扱われます。
返済義務が発生しないため、利用後に負債が増えることなく、貸借対照表上の借入残高にも影響しません。
資金を受け取るまでの流れは、申込・審査・契約・入金という4段階で完結します。
- ①申込:請求書・通帳コピー・本人確認書類を提出
- ②審査:売掛先の信用力と債権の実在性を確認
- ③契約:債権譲渡契約を締結(2社間は売掛先への通知不要)
- ④入金:最短即日で指定口座に振込完了
審査通過後は最短即日で口座に入金されるサービスも多く、急な支払いに対応しやすい手段です。
手数料はファクタリング会社に支払う売却手数料として発生し、確定申告では経費として計上できます。
個人事業主でも請求書と売掛先が法人であれば利用できるケースが多い
個人事業主やフリーランスがファクタリングを利用するうえで、特徴的な条件は売掛先が法人であることです。
ファクタリング会社が審査で重視するのは、売掛先が期日通りに代金を支払える企業かどうかという点です。
申込者本人の開業年数や信用情報は、銀行融資ほど審査結果に直結しません。
そのため、開業1年未満のフリーランスや、過去に金融事故がある個人事業主でも、売掛先が信用力の高い法人であれば審査を通過できる場合があります。
- 売掛先が法人または官公庁である
- 売掛債権(請求書)が実在し、金額・支払期日が明記されている
- 売掛金の支払期日が3ヶ月以内である
- 現金取引ではなく請求書払いの取引である
また、売掛債権の金額が極端に小さい場合や、支払期日まで3ヶ月以上先の長期債権は、審査で不利になる傾向があります。
請求書の内容と売掛先の属性を事前に確認したうえで、申込に進みましょう。
2社間と3社間の違いは売掛先への通知有無と手数料水準に現れる
ファクタリングには、申込者とファクタリング会社の2者で契約する2社間と、売掛先も含めた3者で契約する3社間の2種類があります。
一般に「ファクタリング(二者間ファクタリング、三者間ファクタリング)」とは、事業者が保有している売掛債権等を、ファクタリング会社が期日前に一定の手数料を徴収して買い取るサービス(事業者の資金調達の一手段)をいいます。
2社間ファクタリングは、売掛先への通知や同意が不要なため、取引先に資金繰りの状況を知られずに利用できます。
一方、手数料は一般的に10〜30%程度と高めに設定される傾向があります。
3社間ファクタリングは、売掛先がファクタリング会社への支払いに同意する必要があるため、取引先との関係性に影響する場合があります。
その代わり、ファクタリング会社にとって債権回収のリスクが低くなるため、手数料は1〜10%程度に抑えられるのが一般的です。
| 比較項目 | 2社間ファクタリング | 3社間ファクタリング |
|---|---|---|
| 売掛先への通知 | 不要 | 必要 (承諾が必要) |
| 手数料の目安 | 10〜30%程度 | 1〜10%程度 |
| 入金スピード | 最短即日〜数時間 | 数日〜1週間程度 |
| 秘匿性 | 高い | 低い (取引先に知られる) |
| 向いているケース | 急ぎ・通知を避けたい | コスト重視 取引先との信頼関係がある |
取引先との関係を維持しながらコストを抑えたい場合は3社間、即時性と秘匿性を優先する場合は2社間というように、状況に応じて使い分けてください。
給与ファクタリングは違法?通常のファクタリングとの違いについて
ファクタリングを調べていると、給与ファクタリングという言葉に出会うことがあります。
名称が似ているため同じサービスだと誤解されやすいですが、両者はまったく別物です。
給与ファクタリングは貸金業にあたるため、無登録で営業する行為は貸金業法違反にあたります。
一方、一般的なファクタリングは売掛債権を譲渡して資金調達するサービスです。
個人事業主・フリーランスとして資金調達を検討する前に、この違いを正確に把握しておきましょう。
給与ファクタリングは貸金業の登録が必要な金融サービス
給与ファクタリングとは、翌月の給与を担保にして業者から資金を受け取る仕組みです。
業者は「給与を買い取る」という表現を使いますが、実態は給与を担保にした貸付であり、貸金業法が定める貸金業に該当します。
いわゆる「給与ファクタリング」などと称して、業として、個人(労働者)が使用者に対して有する賃金債権を買い取って金銭を交付し、当該個人を通じて当該債権に係る資金の回収を行うことは、貸金業に該当します(注)。
貸金業を営むには財務局への登録が必要ですが、給与ファクタリング業者の多くは無登録で営業しているため、貸金業法違反となります。
手数料と称して差し引かれる金額が元本に対して非常に高く、実質的な年利換算で数百パーセントに達する事例も報告されています。
一度でも利用してしまうと、以下のようなトラブルをまねくリスクがあります。
- 無登録業者と契約することで取引トラブルが発生しやすくなる
- ファクタリング時に法外な手数料を請求される恐れがある
- 強引な取り立てや脅迫めいた電話を受ける危険性がある
- 多重債務に陥るリスクも高くなる
給与ファクタリングを勧誘する業者とは、いかなる理由があっても契約しないでください。
正規のファクタリングは民法466条に基づく債権譲渡として分類される
正規のファクタリングの法的根拠は、民法466条が定める債権の譲渡自由の原則です。
売掛債権という、取引先から代金を受け取る権利を、ファクタリング会社に売却する取引であるため、返済義務が発生しません。
銀行融資や消費者金融からの借入とは構造が根本的に異なります。
- 正規ファクタリング
民法466条に基づく債権譲渡/返済義務なし/信用情報に影響なし - 給与ファクタリング
給与を担保にした貸付/貸金業法違反/多重債務リスクあり
個人事業主・フリーランスが売掛債権を持っていれば、開業直後や赤字の状態でも利用できる会社が存在するのは、この審査構造の違いによるものです。
ファクタリング会社が審査で重視するのは、売掛先の信用力と売掛債権の実在性です。
利用者本人の信用情報や事業年数よりも、売掛先が代金を支払える法人かどうかが審査の中心になります。
給与ファクタリングとの違いを整理する際は、返済義務の有無と法的根拠の2点を軸に確認しましょう。
悪徳業者を見抜く契約書チェックリスト
ファクタリングを取り扱う会社の中には、違法な貸付を行う悪徳業者も少なからず存在します。
契約前に以下のポイントを確認することで、悪質な業者を見抜けます。
- 手数料率が契約書に明記されているか
- 償還請求権(リコース)の有無が記載されているか
- 債権譲渡通知書や電子契約の控えが発行されるか
- 手数料が相場(2社間10〜30%・3社間1〜10%)の範囲内か
- 口頭説明と契約書の内容が一致しているか
まず確認すべきは、手数料率の明示です。
契約書に手数料率が明記されていない、または口頭でしか説明されない場合は、後から高額請求をされるリスクがあります。
次に、債権譲渡の手続きが書面で行われているかを確認してください。
正規のファクタリングでは、売掛債権の譲渡を証明する債権譲渡通知書や契約書が、多くの場合発行されます。
書面を発行しない業者や、電子契約の控えを送付しない業者とは取引しないようにしましょう。
また、手数料が相場を大幅に超えていないかも確認が必要です。
2社間ファクタリングの手数料相場は10〜30%程度、3社間は1〜10%程度が目安です。
これを大幅に超える手数料を提示してくる業者は、悪徳業者である可能性が高いと判断してください。
個人事業主がファクタリング会社を選ぶ5つの判断基準
ファクタリング会社を選ぶ際には、手数料・入金速度・買取下限額・対応債権の種類・審査基準という5つの軸で比較することが判断の出発点です。
これらの軸を無視してサービスを選ぶと、手数料が想定より高くなったり、売掛先の属性によって審査が通らなかったりするリスクがあります。
特に個人事業主やフリーランスの場合、売掛金の規模が小さい・売掛先が個人・開業間もないといった条件が重なりやすく、会社ごとの対応範囲の差が選択結果に直結します。
自分の状況に合った会社を見つけるには、5つの判断基準をそれぞれ確認したうえで候補を絞り込む順序で進めてください。
手数料率は年利換算で比較するとコスト感覚を正確に把握できる
ファクタリングの手数料は、表示されている率だけで比較すると実際のコストを見誤ります。
2社間ファクタリングの手数料は10〜30%程度、3社間ファクタリングは1〜9%程度が相場ですが、この数字は「売掛金の回収までの期間」を考慮していません。
たとえば手数料10%のサービスを利用し、売掛金の入金サイトが30日だった場合、年利換算すると120%超のコストになります。
一方、同じ10%でも入金サイトが90日であれば年利換算は約40%です。
手数料率と入金サイトをセットで確認し、年利換算した数値で会社間を比較しましょう。
計算式は「手数料率 ÷ 入金サイト(日数)× 365 × 100」で求められます。
- 手数料10%・入金サイト30日:年利換算 約121%
- 手数料10%・入金サイト60日:年利換算 約61%
- 手数料10%・入金サイト90日:年利換算 約41%
- 計算式:手数料率 ÷ 入金サイト(日数)× 365 × 100
年利換算での比較を習慣にすることで、複数社の見積もりを正確に並べて判断できるようになる傾向があります。
即日入金が必要な場合はオンライン完結型かつ2社間対応の会社を選ぶ
資金ショートが目前に迫っている場合、入金までのスピードが会社選びの最優先条件になります。
即日入金を実現するには、審査から契約・振込までの工程を当日中に完結させる必要があり、オンライン完結型かつ2社間対応の会社がその条件を満たします。
3社間ファクタリングは売掛先の承諾を取る工程が入るため、最低でも数日から1週間程度の時間がかかるのが一般的です。
オンライン完結型であれば、書類のアップロードから契約締結まですべてWeb上で処理でき、来店不要で当日中に振込が完了するケースがあります。
申込から入金まで最短2〜3時間で対応するサービスも存在しますが、午前中の申込であることや、審査に必要な書類が即座に提出できることが前提条件です。
急ぎの資金調達では、申込前に担当者へ当日入金の可否を直接問い合わせてから手続きを進めてください。
少額買取に対応しているかどうかは会社ごとに下限額が異なる
フリーランスや個人事業主の売掛金は、法人間取引と比べて1件あたりの金額が小さくなりやすい傾向があります。
ファクタリング会社には買取下限額が設定されており、下限を下回る売掛金は審査対象外となります。
大手のファクタリング会社では買取下限額が100万円以上に設定されているケースがあり、数十万円規模の売掛金を持つ個人事業主は利用できないことがあります。
一方、フリーランス向けに特化したサービスでは下限額を1万円や10万円に設定している会社も存在し、少額の売掛金でも買取対象になります。
- 少額対応(フリーランス特化型):1万円〜10万円から
- 中規模対応(汎用型):30万円〜100万円から
- 大口対応(大手・法人向け):100万円以上が目安
自分の売掛金の金額帯を確認したうえで、その金額に対応している会社だけを候補として絞り込みましょう。
買取上限額についても会社ごとに異なるため、大口の売掛金を売却したい場合は上限の確認も同時に行ってください。
売掛先が個人(BtoC)の場合は対応可否を事前に確認する必要がある
ファクタリングの審査では、売掛先の信用力が重視されます。
ほとんどのファクタリング会社は売掛先が法人であることを前提としており、売掛先が個人の場合は買取対象外とするケースが多くあります。
デザイナーやライターなど、個人クライアントからの報酬が売掛金の大半を占めるフリーランスは、この点を事前に確認しておくことが重要です。
一部のサービスでは個人間の売掛金にも対応していますが、手数料が高めに設定されていたり、審査が厳しくなったりする場合があります。
売掛先が個人の場合は、対応可否だけでなく手数料水準や審査通過率も含めて複数社に問い合わせて比較してください。
開業直後・赤字・信用情報に傷がある場合は審査基準が緩い会社を優先する
ファクタリングは売掛先の信用力を審査の中心に置くため、利用者本人の信用情報や決算内容が審査に直接影響しないケースがあります。
ただし、会社によっては利用者の信用情報も審査項目に含める場合があり、開業直後・赤字・過去の金融事故がある方は申込前に審査基準を確認しておくことが大切です。
フリーランス・個人事業主向けに特化したサービスの中には、開業1ヶ月以内や確定申告書なしでも申込を受け付けている会社が存在します。
- 売掛先が上場企業・大手法人・官公庁である
- 請求書の金額・支払期日・売掛先名が明確に記載されている
- 通帳に売掛先からの入金履歴が確認できる
- フリーランス・個人事業主特化型の会社を選んでいる
赤字や信用情報に傷がある場合は、売掛先の属性(大手法人・上場企業など)が良好であれば審査通過の可能性が高まります。
審査基準を公開していない会社も多いため、事前に電話やチャットで状況を伝えて審査の可能性を確認してから申込む順序で進めましょう。
個人事業主・フリーランス向けファクタリングおすすめ12選
個人事業主やフリーランスが利用しやすいファクタリング会社を、手数料・入金速度・買取下限額・審査基準の4軸で選定しました。
12社はそれぞれ対応できる売掛金の規模や業種、申込み方法が異なります。
| サービス名 | 手数料 | 審査時間 | 入金速度 | 買取下限額 | 契約形態 | 申込方法 | 審査通過率 |
|---|---|---|---|---|---|---|---|
| QuQuMo 詳細はこちら | 1%〜14.8% | 最短30分 | 最短2時間 | 下限なし | 2社間 | オンライン完結 | 非公表 |
| ペイトナー ファクタリング 詳細はこちら | 10%(固定) | 最短10分 | 最短10分 | 1万円〜 | 2社間 | オンライン完結 | 非公表 |
| labol(ラボル) 詳細はこちら | 10%(固定) | 最短30分 | 最短30分 | 1万円〜 | 2社間 | オンライン完結 | 非公表 |
| ビートレーディング 詳細はこちら | 2社間:4%~ 3社間:2%~ | 最短30分 | 最短2時間 | 下限なし | 2社間・3社間 | Web・電話・LINE | 非公表 |
| アクセルファクター 詳細はこちら | 0.5%~12.0% | 最短1時間 | 最短2時間 | 30万円〜 | 2社間・3社間 | Web・電話・LINE | 93.3% ※1 |
| OLTA 詳細はこちら | 2%〜9% | 最短即日 | 最短即日 | 下限なし | 2社間 | オンライン完結 | 非公表 |
| トップ・マネジメント 詳細はこちら | 2社間:3.5%~ 3社間:0.5%~ 2.5社間:1.8%~ | 最短30分 | 最短2時間 | 30万円〜 | 2社間・3社間・2.5社間 | WEB・電話 | 非公表 |
| えんナビ 詳細はこちら | 5%~ | 最短即日 | 最短即日 | 非公表 | 2社間・3社間 | WEB・電話 | 非公表 |
| 日本中小企業 金融サポート機構 詳細はこちら | 1.5%〜 | 最短30分 | 最短3時間 | 非公表 | 2社間・3社間 | Web・電話 | 非公表 |
| ファクタリングの TRY 詳細はこちら | 2社間:3%~ 3社間:1.2%~ | 最短即日 | 最短即日 | 非公表 | 2社間・3社間 | Web・電話 オンライン契約・対面 | 97% ※2 |
| ウィット 詳細はこちら | 非公表 | 最短2時間 | 最短2時間 | 下限なし | 2社間・3社間 | WEB・電話 | 非公表 |
| AGビジネスサポート 詳細はこちら | 2%~9.9% | 最短即日 | 最短即日 | 1万円~ | 2社間・3社間 | WEB・電話 | 非公表 |
オンライン完結型か対面型か、少額対応か高額対応かという違いが、自分の状況に合った会社を選ぶ際の分かれ目になります。
開業直後で実績が少ない方、売掛先が中小企業の方、急ぎで入金が必要な方など、状況別の特徴を以下の各社紹介で確認してください。
QuQuMo|最短2時間入金でオンライン完結、手数料1〜14.8%
- 請求書と通帳のアップロードだけで申込みが完結するオンライン専用サービス
- 最短2時間で入金されるため、急ぎの資金ショートに対応しやすい
- 手数料の上限が14.8%と業界内で明示されており、見積もり前に上限コストを把握できる
QuQuMoは、請求書と通帳の写真をアップロードするだけで審査が進むオンライン専用のファクタリングサービスです。
郵送や来店が不要なため、地方在住のフリーランスや移動時間を確保しにくい個人事業主でも手続きを完結できます。
入金スピードは最短2時間とされており、今日中に資金が必要な緊急場面での利用実績が多いサービスです。
手数料は1〜14.8%の範囲で設定されており、上限が明示されている点は比較検討の際に役立ちます。
買取可能額の下限は設定されていないため、数万円規模の少額請求書でも申込みが可能です。
売掛先が法人であることが利用の前提条件となりますので、取引先の属性を事前に確認してから申し込みましょう。
| 手数料 | 1%〜14.8% |
|---|---|
| 審査時間 | 最短30分 |
| 入金速度 | 最短2時間 |
| 買取下限額 | 下限なし |
| 契約形態 | 2社間 |
| 申込方法 | オンライン完結 |
| 審査通過率 | 非公表 |
ペイトナーファクタリング|フリーランス特化で10万円から即日対応
- フリーランス・個人事業主に特化したサービス設計で、法人向け審査基準を適用しない
- 買取下限が10万円と低く、少額の請求書でも利用できる
- 初回審査通過後は最短10分での入金実績がある
ペイトナーファクタリングは、フリーランスや個人事業主の利用を前提に設計されたサービスです。
法人向けのファクタリング会社では審査が通りにくい、開業間もない方や取引実績が少ない方でも申込みやすい体制が整っています。
買取下限額は10万円に設定されており、単価が小さい案件が多いフリーランスの実態に即した水準です。
初回の審査通過後は審査が簡略化され、最短10分での入金が可能になるため、継続利用で利便性が高まります。
手数料は一律10%と固定されており、案件ごとに手数料が変動しないため、資金調達コストの見通しを立てやすい点が特徴です。
| 手数料 | 10%(固定) |
|---|---|
| 審査時間 | 最短10分 |
| 入金速度 | 最短10分 |
| 買取下限額 | 1万円〜 |
| 契約形態 | 2社間 |
| 申込方法 | オンライン完結 |
| 審査通過率 | 非公表 |
labol(ラボル)|個人事業主の少額請求書に対応した使いやすいUI
- 1万円から買取対応しており、少額の請求書でも申込みできる
- スマートフォンから完結できるUI設計で、PCが手元にない状況でも手続きが進む
- 24時間365日申込み受付に対応しており、夜間・休日の急な資金ニーズにも対応できる
ラボルは買取下限額が1万円と業界内で低い水準にあり、単価の小さい案件が多い個人事業主やフリーランスに向いています。
スマートフォンに優れたインターフェースを採用しており、外出先や移動中でもストレスなく申込み操作が完結します。
24時間365日申込みを受け付けているため、月末の資金ショートが週末や祝日に重なった場合でも対応できるのがメリットです。
手数料は10%固定で、金額に関わらず一定のコストで利用できる透明性があります。
審査にあたっては売掛先の属性を重視する傾向があり、売掛先が法人であれば開業直後でも審査に進める場合があります。
少額から試してサービスの使い勝手を確認したい方は、まずラボルで小さな請求書を1件買い取ってもらうところから始めてみてください。
| 手数料 | 10%(固定) |
|---|---|
| 審査時間 | 最短30分 |
| 入金速度 | 最短30分 |
| 買取下限額 | 1万円〜 |
| 契約形態 | 2社間 |
| 申込方法 | オンライン完結 |
| 審査通過率 | 非公表 |
ビートレーディング|2社間・3社間どちらも対応し買取実績が豊富
- 2社間・3社間の両方に対応しており、売掛先への通知有無を選択できる
- 累計買取件数が業界内で上位水準にあり、多様な業種・規模の実績がある
- 償還請求権なしの契約形態を採用しており、売掛金が回収不能になっても追加負担が生じない
ビートレーディングは2社間・3社間のどちらの契約形態にも対応しており、売掛先に知られたくない場合と手数料を抑えたい場合の両方のニーズに応えられます。
2社間では売掛先への通知が不要なため、取引先との関係を維持したまま資金調達を進められます。
3社間では売掛先の承諾を得る代わりに手数料が下がるため、長期取引のある信頼性の高い売掛先がいる場合はコストを抑えやすくなるのがメリットです。
累計買取件数が業界内で高い水準にあり、医療・建設・IT・小売など幅広い業種の審査実績があり、業種特有の請求書形式にも対応しやすい体制です。
買取可能額の下限は30万円からとなっており、ある程度まとまった請求書が対象になります。
| 手数料 | 2社間:4%~ 3社間:2%~ |
|---|---|
| 審査時間 | 最短30分 |
| 入金速度 | 最短2時間 |
| 買取下限額 | 下限なし |
| 契約形態 | 2社間・3社間 |
| 申込方法 | Web・電話・LINE |
| 審査通過率 | 非公表 |
アクセルファクター|30万円から対応し審査通過率が高い
- 審査通過率が約93%と高水準で、他社で断られた案件でも相談できる
- 30万円から買取対応しており、中規模の請求書を持つ個人事業主に向いている
- 2社間・3社間どちらも対応し、状況に応じた契約形態を選択できる
アクセルファクターは審査通過率が約93%と公表されており、開業間もない個人事業主や赤字状態の事業者でも審査を受けやすいサービスです。
審査の判断軸は申込者の信用情報よりも売掛先の支払い能力に置かれているため、売掛先が安定した法人であれば審査が通りやすくなります。
買取下限額は30万円で、数万円規模の少額請求書には対応していませんが、中規模以上の請求書を持つ事業者にとっては選択肢に入ります。
入金スピードは最短2時間とされており、急ぎの資金ニーズにも対応できるのが特徴です。
他社で審査が通らなかった場合でも、アクセルファクターに相談してみると状況が変わる場合があります。
| 手数料 | 0.5%~12.0% |
|---|---|
| 審査時間 | 最短1時間 |
| 入金速度 | 最短2時間 |
| 買取下限額 | 30万円〜 |
| 契約形態 | 2社間・3社間 |
| 申込方法 | Web・電話・LINE |
| 審査通過率 | 93.3% ※1 |
注釈
※1:アクセルファクター公式サイトを参照
OLTA(オルタ)|AIによる審査で最短即日、手数料2〜9%
- AIを活用した審査システムにより、最短即日で入金が完了する
- 手数料が2〜9%と業界内で低水準にあり、コストを抑えた資金調達が可能
- 会計ソフトとのAPI連携により、請求書のアップロード作業を省略できる
OLTAはAIを活用した独自の審査システムを導入しており、書類提出から入金まで最短即日で完了します。
手数料は2〜9%の範囲で設定されており、2社間ファクタリングとしては業界内で低い水準です。
freeeやマネーフォワードなどの会計ソフトとAPI連携ができるため、請求書データを手動でアップロードする手間を省けます。
審査はオンラインで完結し、対面での面談や郵送書類は不要です。
売掛先の属性と請求書の内容をもとにAIが審査するため、開業年数が短い事業者でも審査に進める場合があります。
手数料の低さを優先したい方や、会計ソフトをすでに活用している方はOLTAを選択肢に加えてみてください。
| 手数料 | 2%〜9% |
|---|---|
| 審査時間 | 最短即日 |
| 入金速度 | 最短即日 |
| 買取下限額 | 下限なし |
| 契約形態 | 2社間 |
| 申込方法 | オンライン完結 |
| 審査通過率 | 非公表 |
トップ・マネジメント|建設・医療など業種別の対応実績が強み
- 建設・医療・介護など業種特有の請求書形式や支払いサイクルに対応した審査実績がある
- 2社間・3社間に加えて、診療報酬債権や工事代金債権など特殊債権の買取にも対応している
- 担当者との相談を通じて審査条件の調整ができるため、状況に応じた柔軟な対応が期待できる
トップ・マネジメントは建設業や医療・介護業など、支払いサイクルが長い業種の個人事業主に向いたサービスです。
建設業では工事完了から入金まで数ヶ月かかる場合があり、その間の資金繰りに対応するために診療報酬債権や工事代金債権の買取実績を積んでいます。
医療・介護分野では診療報酬の審査支払機関への請求債権を買い取る仕組みがあり、保険診療報酬の入金を前倒しにできます。
担当者が個別に相談に乗る体制を取っているため、請求書の形式が特殊な場合や、売掛先の属性が複雑な場合でも状況を伝えながら審査を進められるのがメリットです。
建設・医療・介護業の個人事業主は、業種対応実績のある会社を選ぶことで審査通過の可能性が高まりますので、トップ・マネジメントへの問い合わせを検討してみてください。
| 手数料 | 2社間:3.5%~ 3社間:0.5%~ 2.5社間:1.8%~ |
|---|---|
| 審査時間 | 最短30分 |
| 入金速度 | 最短2時間 |
| 買取下限額 | 30万円〜 |
| 契約形態 | 2社間・3社間・2.5社間 |
| 申込方法 | WEB・電話 |
| 審査通過率 | 非公表 |
えんナビ|少額・低手数料で開業直後の個人事業主向け
- 買取下限額が低く、少額の請求書でも申込みできる
- 手数料が低水準で設定されており、コストを抑えたい開業初期の事業者に向いている
- 審査において開業年数や決算書の内容を重視しないため、開業直後でも相談しやすい
えんナビは開業間もない個人事業主やフリーランスを主な対象として設計されたサービスです。
銀行融資では開業直後の事業者が審査を通過しにくい構造がありますが、えんナビは売掛先の支払い能力を審査の軸に置いているため、事業開始直後でも利用できる場合があります。
手数料は低水準に設定されており、利益率が低い事業初期の段階でも資金調達コストを抑えやすい点が特徴です。
少額から対応しているため、まとまった請求書がない段階でも資金化の選択肢として活用できます。
開業直後で実績が少なく、他のファクタリング会社への申込みをためらっている方は、えんナビへの相談を試してみてください。
| 手数料 | 5%~ |
|---|---|
| 審査時間 | 最短即日 |
| 入金速度 | 最短即日 |
| 買取下限額 | 非公表 |
| 契約形態 | 2社間・3社間 |
| 申込方法 | WEB・電話 |
| 審査通過率 | 非公表 |
日本中小企業金融サポート機構|一般社団法人運営で信頼性が高い
- 一般社団法人が運営するファクタリングサービスで、営利目的でない運営体制が信頼性につながっている
- 審査通過率が高く、税金滞納や赤字状態でも相談できる実績がある
- 手数料が1.5〜10%の範囲で設定されており、コスト面での透明性がある
日本中小企業金融サポート機構は、一般社団法人が運営するファクタリングサービスです。
民間の営利企業とは異なる運営体制であるため、過度な手数料設定や強引な営業が行われにくい点が特徴です。
審査通過率は高水準とされており、税金の滞納や赤字状態、他社で断られた経験がある事業者でも相談できる実績があります。
手数料は1.5〜10%の範囲で、売掛先の属性や請求書の金額によって変動します。
オンライン申込みに対応しており、最短即日での入金が可能です。
| 手数料 | 1.5%〜 |
|---|---|
| 審査時間 | 最短30分 |
| 入金速度 | 最短3時間 |
| 買取下限額 | 非公表 |
| 契約形態 | 2社間・3社間 |
| 申込方法 | Web・電話 |
| 審査通過率 | 非公表 |
ファクタリングのTRY|審査が柔軟で赤字・税金滞納でも相談可能
- 赤字・税金滞納・債務超過の状態でも審査の相談ができる柔軟な審査基準を持つ
- 2社間・3社間どちらも対応しており、売掛先への通知有無を選択できる
- 審査結果の連絡が最短30分とされており、急ぎの資金調達ニーズに対応しやすい
ファクタリングのTRYは、財務状況が厳しい状態の個人事業主でも審査を受けられる柔軟な審査基準が特徴です。
赤字・税金滞納・債務超過という状況は、銀行融資では審査落ちの主な理由になりますが、ファクタリングの審査では売掛先の支払い能力が主な判断軸になります。
審査結果の連絡が最短30分とされており、急いで資金を確保したい状況での利用に向いています。
2社間・3社間どちらにも対応しているため、売掛先への通知を避けたい場合は2社間を選択できるのが特徴です。
財務状況の悪化を理由に資金調達を諦めていた方は、ファクタリングのTRYへの相談を検討してみてください。
| 手数料 | 2社間:3%~ 3社間:1.2%~ |
|---|---|
| 審査時間 | 最短即日 |
| 入金速度 | 最短即日 |
| 買取下限額 | 非公表 |
| 契約形態 | 2社間・3社間 |
| 申込方法 | Web・電話・オンライン契約・対面 |
| 審査通過率 | 97% ※1 |
注釈
※1:ファクタリングのTRY公式サイトを参照
ウィット|対面契約不要でスマホから申込みが完結する手軽さ
- スマートフォンだけで申込みから契約まで完結するオンライン完結型サービス
- 対面契約や郵送書類が不要なため、地方在住者や外出が難しい状況でも利用できる
- 審査スピードが速く、最短即日での入金実績がある
ウィットはスマートフォンから申込み・審査・契約のすべてを完結できるオンライン完結型のサービスです。
来店や郵送が不要なため、地方在住のフリーランスや、育児・介護などで外出が難しい個人事業主でも手続きを進められます。
書類のアップロードと本人確認をスマートフォンで行うだけで審査が進み、最短即日での入金が可能です。
手続きの手軽さを重視する方や、初めてファクタリングを利用する方にとって入口として使いやすいサービスです。
スマートフォンで手軽に資金調達を完結したい方は、ウィットへの申込みを試してみてください。
| 手数料 | 非公表 |
|---|---|
| 審査時間 | 最短2時間 |
| 入金速度 | 最短2時間 |
| 買取下限額 | 下限なし |
| 契約形態 | 2社間・3社間 |
| 申込方法 | WEB・電話 |
| 審査通過率 | 非公表 |
AGビジネスサポート|大手消費者金融系で安心感がある
- 大手消費者金融アイフルのグループ会社が運営しており、組織の安定性と監督体制がある
- 個人事業主向けのビジネスローンとファクタリングを組み合わせた資金調達の相談ができる
- 全国対応で、対面・オンライン両方の申込み方法に対応している
AGビジネスサポートは、大手消費者金融アイフルのグループ会社が運営するサービスです。
金融庁の監督下にある大手グループ傘下のサービスであるため、運営体制の透明性を重視する方にとって選びやすい選択肢です。
個人事業主向けのビジネスローンも取り扱っているため、ファクタリングとビジネスローンのどちらが合っているかを同じ窓口で相談できます。
全国対応で、オンライン申込みと対面相談の両方に対応しており、状況に応じた手続き方法を選べます。
大手グループの安心感を重視しつつ、複数の資金調達手段を比較したい方はAGビジネスサポートへの問い合わせを検討してみてください。
| 手数料 | 2%~9.9% |
|---|---|
| 審査時間 | 最短即日 |
| 入金速度 | 最短即日 |
| 買取下限額 | 1万円~ |
| 契約形態 | 2社間・3社間 |
| 申込方法 | WEB・電話 |
| 審査通過率 | 非公表 |
状況別に見る個人事業主向けファクタリングの選び方
ファクタリング会社を選ぶ際には、自分の状況に合った契約形態と会社の対応範囲を把握することが判断の起点になります。
資金ショートの緊急度・売掛先の属性・開業年数という3つの条件が重なり方によって、適切な会社の絞り込み方が変わります。
手数料の低さだけを基準に選ぶと、審査が通らなかったり入金まで数日かかったりして、資金調達のタイミングを逃すリスクがあります。
以下では、状況ごとに選び方の判断軸を整理します。
即日・翌日入金が必要な資金ショート時はオンライン2社間を最優先にする
今日中・明日中に資金が必要な場合は、オンライン完結型の2社間ファクタリングを最初の選択肢にしてください。
オンライン完結型は、申込みから審査・契約・入金までの全工程をWeb上で完了できるため、対面型と比べて最短数時間で資金を受け取れる会社が複数存在します。
- オンライン完結型(来店・郵送不要)の会社を選ぶ
- 2社間ファクタリングを選択する(売掛先の承諾工程が不要)
- 午前中に申込みを完了し、書類を即座に提出できる状態にしておく
2社間契約は売掛先への通知が不要な形態であり、審査のやり取りが利用者とファクタリング会社の2者間で完結します。
3社間契約は手数料が低い反面、売掛先の承諾を取り付ける工程が入るため、入金まで数日から1週間程度かかるのが一般的です。
急ぎの場面で3社間を選ぶと、承諾待ちの間に支払い期限が来てしまう状況になりかねません。
オンライン完結型の2社間で複数の会社に絞り込んだうえで、手数料と買取下限額を比較する順序で進めましょう。
売掛先が個人や小規模事業者の場合は対応会社が限られる
売掛先が法人ではなく個人や小規模事業者の場合、対応できるファクタリング会社は大幅に絞られます。
多くのファクタリング会社は、売掛先の信用力を審査の主軸に置いているため、売掛先が個人や小規模事業者だと債権の回収リスクが高いと判断し、買取を断るケースが少なくありません。
ただし、個人間の売掛債権や小規模事業者向けの債権に対応している会社も一部存在しており、事前に対応可否を確認することが選定の出発点になります。
売掛先が個人の場合は、買取可能な会社を探すよりも、売掛先を法人の取引先に切り替えるという中長期の対策を並行して検討する視点も持っておきましょう。
対応会社を探す際は、公式サイトの対応債権の記載欄や、問い合わせ時の担当者への確認で判断しましょう。
開業1年未満・実績薄でも売掛先の信用力で審査を通過できる
開業間もない個人事業主やフリーランスは、銀行融資の審査では開業年数や決算実績を問われますが、ファクタリングの審査では売掛先の信用力が主な判断材料になります。
売掛先が上場企業や官公庁、大手法人であれば、利用者本人の開業年数が短くても審査を通過できる会社が存在します。
審査において利用者の信用情報が参照されないファクタリング会社も多く、過去に金融事故があっても申込み自体は可能な場合があります。
一方で、売掛先が中小企業の場合は、売掛先自体の財務状況や業歴が審査に影響するため、売掛先の規模が小さいほど審査の通過率は下がる傾向にあります。
開業直後の場合は、取引実績を証明できる請求書・注文書・通帳のコピーを事前に揃えておくと、審査がスムーズに進みます。
- 売掛先の社名・金額・支払期日が明記された請求書
- 直近3〜6か月分の通帳コピー(売掛先からの入金履歴が確認できるもの)
- 本人確認書類(運転免許証またはマイナンバーカード)
- 注文書・発注書(取引の実在性を補強する書類)
実績が薄い段階では、少額の売掛債権から利用を始めて取引履歴を積み上げると、次回以降の審査や手数料交渉で有利に働きます。
複数社に同時打診して手数料を比較交渉する方法
ファクタリングの手数料は会社ごとに異なり、同じ売掛債権でも打診する会社によって提示される手数料に幅が出ます。
1社だけに申込むと、提示された手数料が市場水準と比べて高いかどうかを判断する基準がなく、そのまま契約してしまうリスクがあります。
複数社に同時申込みを行い、各社から提示された手数料を並べて比較したうえで、より条件の良い会社を選ぶのが手数料を抑える方法です。
複数の審査結果が出揃った段階で、他社の提示額を伝えながら交渉すると、会社側が手数料を引き下げるケースもあります。
同時打診の際は、同一の売掛債権を複数の会社に二重譲渡することは民法上の問題が生じるため、あくまで見積もり・審査の段階に留め、契約は1社に絞ることが前提です。
審査依頼の段階では手数料の上限・下限・算出根拠を各社に確認し、条件が明示されない会社は候補から外しましょう。
ファクタリングの申込みから入金までの流れと必要書類
申込みから入金までの流れと必要書類を事前に把握しておくことで、資金調達のタイミングを逃さずに手続きを進められます。
ファクタリングは銀行融資と比べて手続きの工程が少なく、書類が揃っていれば最短当日中に資金を受け取れる会社も存在します。
一方で、書類の不備や審査内容の確認に時間がかかると、入金が翌営業日以降にずれ込むケースがあるため、申込み前に流れ全体を把握しておくことが手続きをスムーズに進める前提条件です。
債権譲渡契約の締結後に売掛先への通知有無を確認する工程は、2社間と3社間で対応が異なります。
自分の状況に合った契約形態を選んだうえで、必要書類と手続きの順序を確認しておきましょう。
申込みから入金完了まで最短当日・通常2〜3営業日が目安
ファクタリングの入金スピードは、申込み方法と書類の提出状況によって大きく変わります。
請求書・通帳コピー・本人確認書類をオンラインでアップロードする。午前中の提出が当日入金の目安。
売掛先の信用力と債権の実在性を確認。売掛先が大手法人であれば審査が早まる傾向がある。
手数料率・買取金額・支払期日を契約書で確認してから署名する。2社間は売掛先への通知不要。
ファクタリング会社から指定口座に振込。支払期日に売掛先からの回収金をファクタリング会社へ送金(2社間)または売掛先が直接支払う(3社間)。
オンライン完結型の会社であれば、午前中に申込みを完了した場合に当日中の入金を受けられるケースがあります。
対面型や郵送対応が必要な会社では、書類の到着確認から審査完了まで2〜3営業日を要するのが一般的です。
審査の所要時間は、売掛先の信用力や売掛金の金額によっても変わります。
売掛先が大手法人で売掛金の内容が明確であれば、審査判断が早まる傾向があります。
入金を急いでいる場合は、オンライン完結型かつ当日入金対応を明示している会社を優先して選びましょう。
必要書類は請求書・通帳コピー・本人確認書類の3点が基本
ファクタリングの申込みに必要な書類は、請求書・通帳コピー・本人確認書類の3点が共通の基本セットです。
請求書は売掛債権の存在を証明する中心的な書類であり、売掛先の社名・金額・支払期日が明記されたものを用意してください。
通帳コピーは直近3〜6か月分の入出金履歴が確認できるものが求められるのが一般的で、売掛先からの入金実績を示す証拠として機能します。
本人確認書類は運転免許証またはマイナンバーカードで対応できる会社がほとんどです。
| 書類の種類 | 内容・注意点 |
|---|---|
| 請求書 | 売掛先の社名・金額 支払期日が明記されたもの |
| 通帳コピー | 直近3〜6か月分の入出金履歴 (売掛先からの入金実績が確認できるもの) |
| 本人確認書類 | 運転免許証または マイナンバーカード |
| 追加書類 (会社による) | 基本契約書・発注書 確定申告書・開業届など |
会社によっては確定申告書の写しや開業届の提出を求める場合があります。
開業間もない個人事業主の場合、確定申告書が手元にないケースがありますが、その場合は確定申告書不要を明示している会社に絞って申込みましょう。
審査通過後は債権譲渡契約を締結し売掛先への通知有無を確認する
審査通過後の手続きは、債権譲渡契約の締結と売掛先への通知有無の確認という2段階で進みます。
債権譲渡契約とは、売掛債権の所有権をファクタリング会社に移転させる契約であり、この契約が締結されてはじめて資金の受け取りが可能になります。
債権譲渡に関する契約書は、ご質問の文書のように、旧債権者と新債権者が連署する方式のものが一般的ですが、債務者がこれを承諾することも併せて証明する三者契約のものもあります。
2社間ファクタリングでは売掛先への通知が不要なため、取引先に資金調達の事実を知られずに手続きを完了できるのが特徴です。
3社間ファクタリングでは売掛先に債権譲渡の通知を行い、売掛先がファクタリング会社に直接支払う形式をとります。
契約締結後、ファクタリング会社から指定口座への振込が行われ、入金確認をもって手続きが完了します。
売掛先からの回収金は、支払期日に利用者がファクタリング会社へ送金する(2社間)か、売掛先が直接ファクタリング会社へ支払う(3社間)かのいずれかの方法で精算しましょう。
個人事業主がファクタリングを使う際に知っておきたい注意点
ファクタリングは資金調達の手段として有効ですが、利用前に把握しておくべきリスクがいくつかあります。
手数料の税務処理・契約条件・利用頻度という3点を見落としたまま契約を進めると、資金繰りの改善どころか悪化を招く結果になりかねません。
特に個人事業主やフリーランスは、確定申告を自分で行うケースが多いため、手数料の仕訳方法を誤ると税務上の問題に発展することがあります。
契約書に記載された条件の意味を正確に理解したうえで、利用頻度と手数料負担のバランスを把握しておくことが、ファクタリングを資金繰りの補助手段として機能させる前提条件です。
手数料は経費計上できるが仕訳方法を誤ると確定申告に影響が出る
ファクタリングの手数料は、事業上の費用として経費計上できます。
ただし、仕訳の方法を誤ると売上の計上額と経費の対応関係がずれ、確定申告で正しい所得が算出されなくなるリスクがあります。
正しい処理の流れは、売掛金をファクタリング会社に売却した時点で売掛金を減少させ、手数料分を売上債権売却損として計上する方法が一般的です。
例えば100万円の売掛金を手数料10%で売却した場合、受け取る現金は90万円になります。
この10万円の差額を単純に売上のマイナスとして処理してしまうと、売上高が実態より低く見え、所得の計算に誤差が生じます。
- 売掛金100万円を手数料10%で売却した場合
- (借方)現金 90万円 / 売上債権売却損 10万円
- (貸方)売掛金 100万円
- ※売上高は元の100万円のまま記録し、10万円を別途経費として計上する
確定申告ソフトを使っている場合でも、ファクタリング取引に対応した仕訳パターンが標準搭載されていないことがあるため、税理士に処理方法を確認しておくことをおすすめします。
償還請求権(リコース)付き契約は売掛先が倒産した場合に返済義務が生じる
償還請求権とは、売掛先が支払いを行えなかった場合に、ファクタリング会社が利用者に対して買取代金の返還を求める権利のことです。
この権利が付いた契約をリコース契約と呼び、売掛先が倒産・支払い不能に陥った際には、受け取った資金をファクタリング会社に返済しなければなりません。
一方、償還請求権がないノンリコース契約では、売掛先が倒産しても利用者に返済義務は生じません。
- リコース(償還請求権あり):売掛先が倒産した場合、受け取った資金の返還を求められる。実質的に借入に近い構造。
- ノンリコース(償還請求権なし):売掛先が倒産しても返済義務は生じない。手数料はやや高めになる場合がある。
個人事業主が利用する際は、手数料の低さだけで判断せず、リコース・ノンリコースの別を契約書で確認してから署名してください。
リコース契約であっても手数料が低い場合があり、売掛先の信用力が高ければリスクを許容できる場面はあります。
ただし、売掛先の経営状況が不安定な場合は、手数料がやや高くてもノンリコース契約を選ぶほうが返済リスクを回避できます。
繰り返し利用すると手数料負担が累積し資金繰りが悪化するリスクがある
ファクタリングを複数回にわたって利用し続けると、手数料の累積負担が売上に対して無視できない水準になります。
2社間ファクタリングの手数料は10〜30%程度が相場であり、月に複数回利用した場合、年換算の実質コストが100%を超える傾向があります。
企業が、売掛債権等を譲渡して資金を調達するファクタリングにおいて、高額な手数料や大幅な割引率による契約を締結した場合、かえって資金繰りが悪化し、多重債務に陥る危険性がありますので、十分注意してください。
資金ショートのたびにファクタリングで補填するサイクルに入ると、翌月の売掛金をすでに売却済みの状態が続き、手元資金が常に不足する構造から抜け出せなくなります。
利用頻度が増えてきた段階で、売掛サイトの短縮交渉や経費の見直しといった根本的な対策を並行して進めることが、手数料負担の増大を防ぐうえで重要です。
ファクタリングの利用は、資金繰りが改善されるまでの一時的な手段として位置づけ、利用回数と手数料の合計額を定期的に確認しましょう。
個人向けファクタリングに関するよくある質問
ファクタリングの利用を検討している個人事業主やフリーランスから寄せられる疑問は、審査条件・手数料の税務処理・給与ファクタリングとの違いなど多岐にわたります。
契約前に疑問を解消しておかないと、想定外の手数料負担や審査落ちによって資金調達のタイミングを逃すリスクがあります。
以下では、利用前に確認しておくべき5つの質問に対して、事実に基づいて回答します。
売掛先が個人の場合でもファクタリングは利用できますか?
売掛先が個人(個人消費者)の場合、ほとんどのファクタリング会社では買取対象外となります。
ファクタリングは売掛先の支払い能力を審査の基準に置いているため、法人や官公庁のように財務情報が確認できる相手でないと、債権の信頼性を担保できません。
売掛先が個人事業主の場合は、会社によって対応可否が分かれます。
売掛先が法人・官公庁であれば、申込み側(資金調達する側)が個人事業主やフリーランスであっても利用できる会社が多数存在します。
自分の売掛先が個人か法人かを確認したうえで、対応範囲を明示している会社を選んでください。
審査なしで使えるファクタリング会社はありますか?
完全に審査なしでファクタリングを利用できる会社はほとんど存在しません。
ファクタリングは売掛債権の売買契約であり、ファクタリング会社は売掛先の支払い能力と債権の実在性を必ず確認します。
正規のファクタリング会社でも、審査の厳しさには差があります。
売掛先が大手法人や官公庁であれば通過率が上がりやすく、開業直後や赤字状態の申込み側でも審査を通過できるケースがあります。
審査に不安がある場合は、売掛先の属性を重視して審査を行う会社を選ぶのが現実的な対応です。
開業したばかりでも申込みできますか?
開業直後であっても、ファクタリングに申込むこと自体は可能です。
ファクタリングの審査は申込み側の経営年数よりも売掛先の信用力を重視するため、銀行融資のように「開業から2年以上」という条件が設けられていない会社が多くあります。
ただし、取引実績が少ない段階では売掛金の信頼性を証明する書類が限られるため、審査通過率は経営年数が長い事業者より低くなる傾向があります。
開業間もない時期に申込む場合は、売掛先が法人や官公庁であること、請求書と通帳の取引履歴が明確であることが審査を通過するうえでの条件になります。
複数の会社へ同時に申込むことで、審査通過の可能性を上げることも選択肢に入れてください。
ファクタリングの手数料は確定申告で経費にできますか?
ファクタリングの手数料は、売掛債権の売却にかかる費用として経費計上できます。
勘定科目は売上債権売却損または支払手数料を使用するのが一般的で、確定申告の際に事業所得から差し引くことが可能です。
仕訳の方法を誤ると、税務調査で指摘を受けたり、申告内容の修正が必要になったりする場合があります。
処理方法に不安がある場合は、税理士に確認したうえで申告書を作成してください。
給与ファクタリングと通常のファクタリングはどう違いますか?
通常のファクタリングは、事業で発生した売掛債権(請求書)を売却して資金を得る合法的な取引です。
一方、給与ファクタリングは将来受け取る給与を担保にして金銭を受け取る仕組みであり、貸金業に分類されます。
通常のファクタリングは民法466条に基づく債権譲渡であり、返済義務が発生しない点が借入と根本的に異なります。
給与ファクタリングには「ファクタリング」という言葉が含まれていますが、実態はカードローンなどと同じ貸付の一種です。
ファクタリングを申し込みたいと考えている方は、これらの違いをよく認識しておいてください。
まとめ:個人事業主のファクタリングは手数料・審査・速度で選ぼう
個人事業主やフリーランスにとって、ファクタリングは売掛金を即座に資金化できる合法的な手段です。
銀行融資と異なり、開業直後や赤字の状況でも売掛先の信用力を軸に審査が進むため、資金ショートの局面で、検討する価値のある選択肢となります。
会社を選ぶ際は、手数料・審査通過のしやすさ・入金までの速度という3点を軸に絞り込みましょう。
手数料は2社間で10〜20%、3社間で1〜9%が相場であり、緊急度と売掛先への通知可否を踏まえて契約形態を選んでください。
手数料は売掛債権売却損として経費計上できますが、仕訳方法を誤ると確定申告に影響が出るため、処理方法を事前に確認しておくことをおすすめします。
資金調達のタイミングを逃さないためにも、申込みに必要な書類を事前に揃えたうえで、状況に合ったファクタリング会社への相談を進めてください。